Conectividad digital: infraestructura crítica para el desarrollo territorial
Síntesis del capítulo de Conectividad Digital del Informe IDS 2026–2035, elaborado por G&A Consultores con insumos de IDICAM.
En el marco del Informe de Infraestructura para el Desarrollo Sostenible (IDS) 2026–2035 de la Cámara Chilena de la Construcción, G&A Consultores desarrolló el capítulo de Conectividad Digital, con insumos y extractos del estudio de la Cámara Chilena de Infraestructura Digital (IDICAM). Estas son sus principales conclusiones.
La conectividad como infraestructura crítica
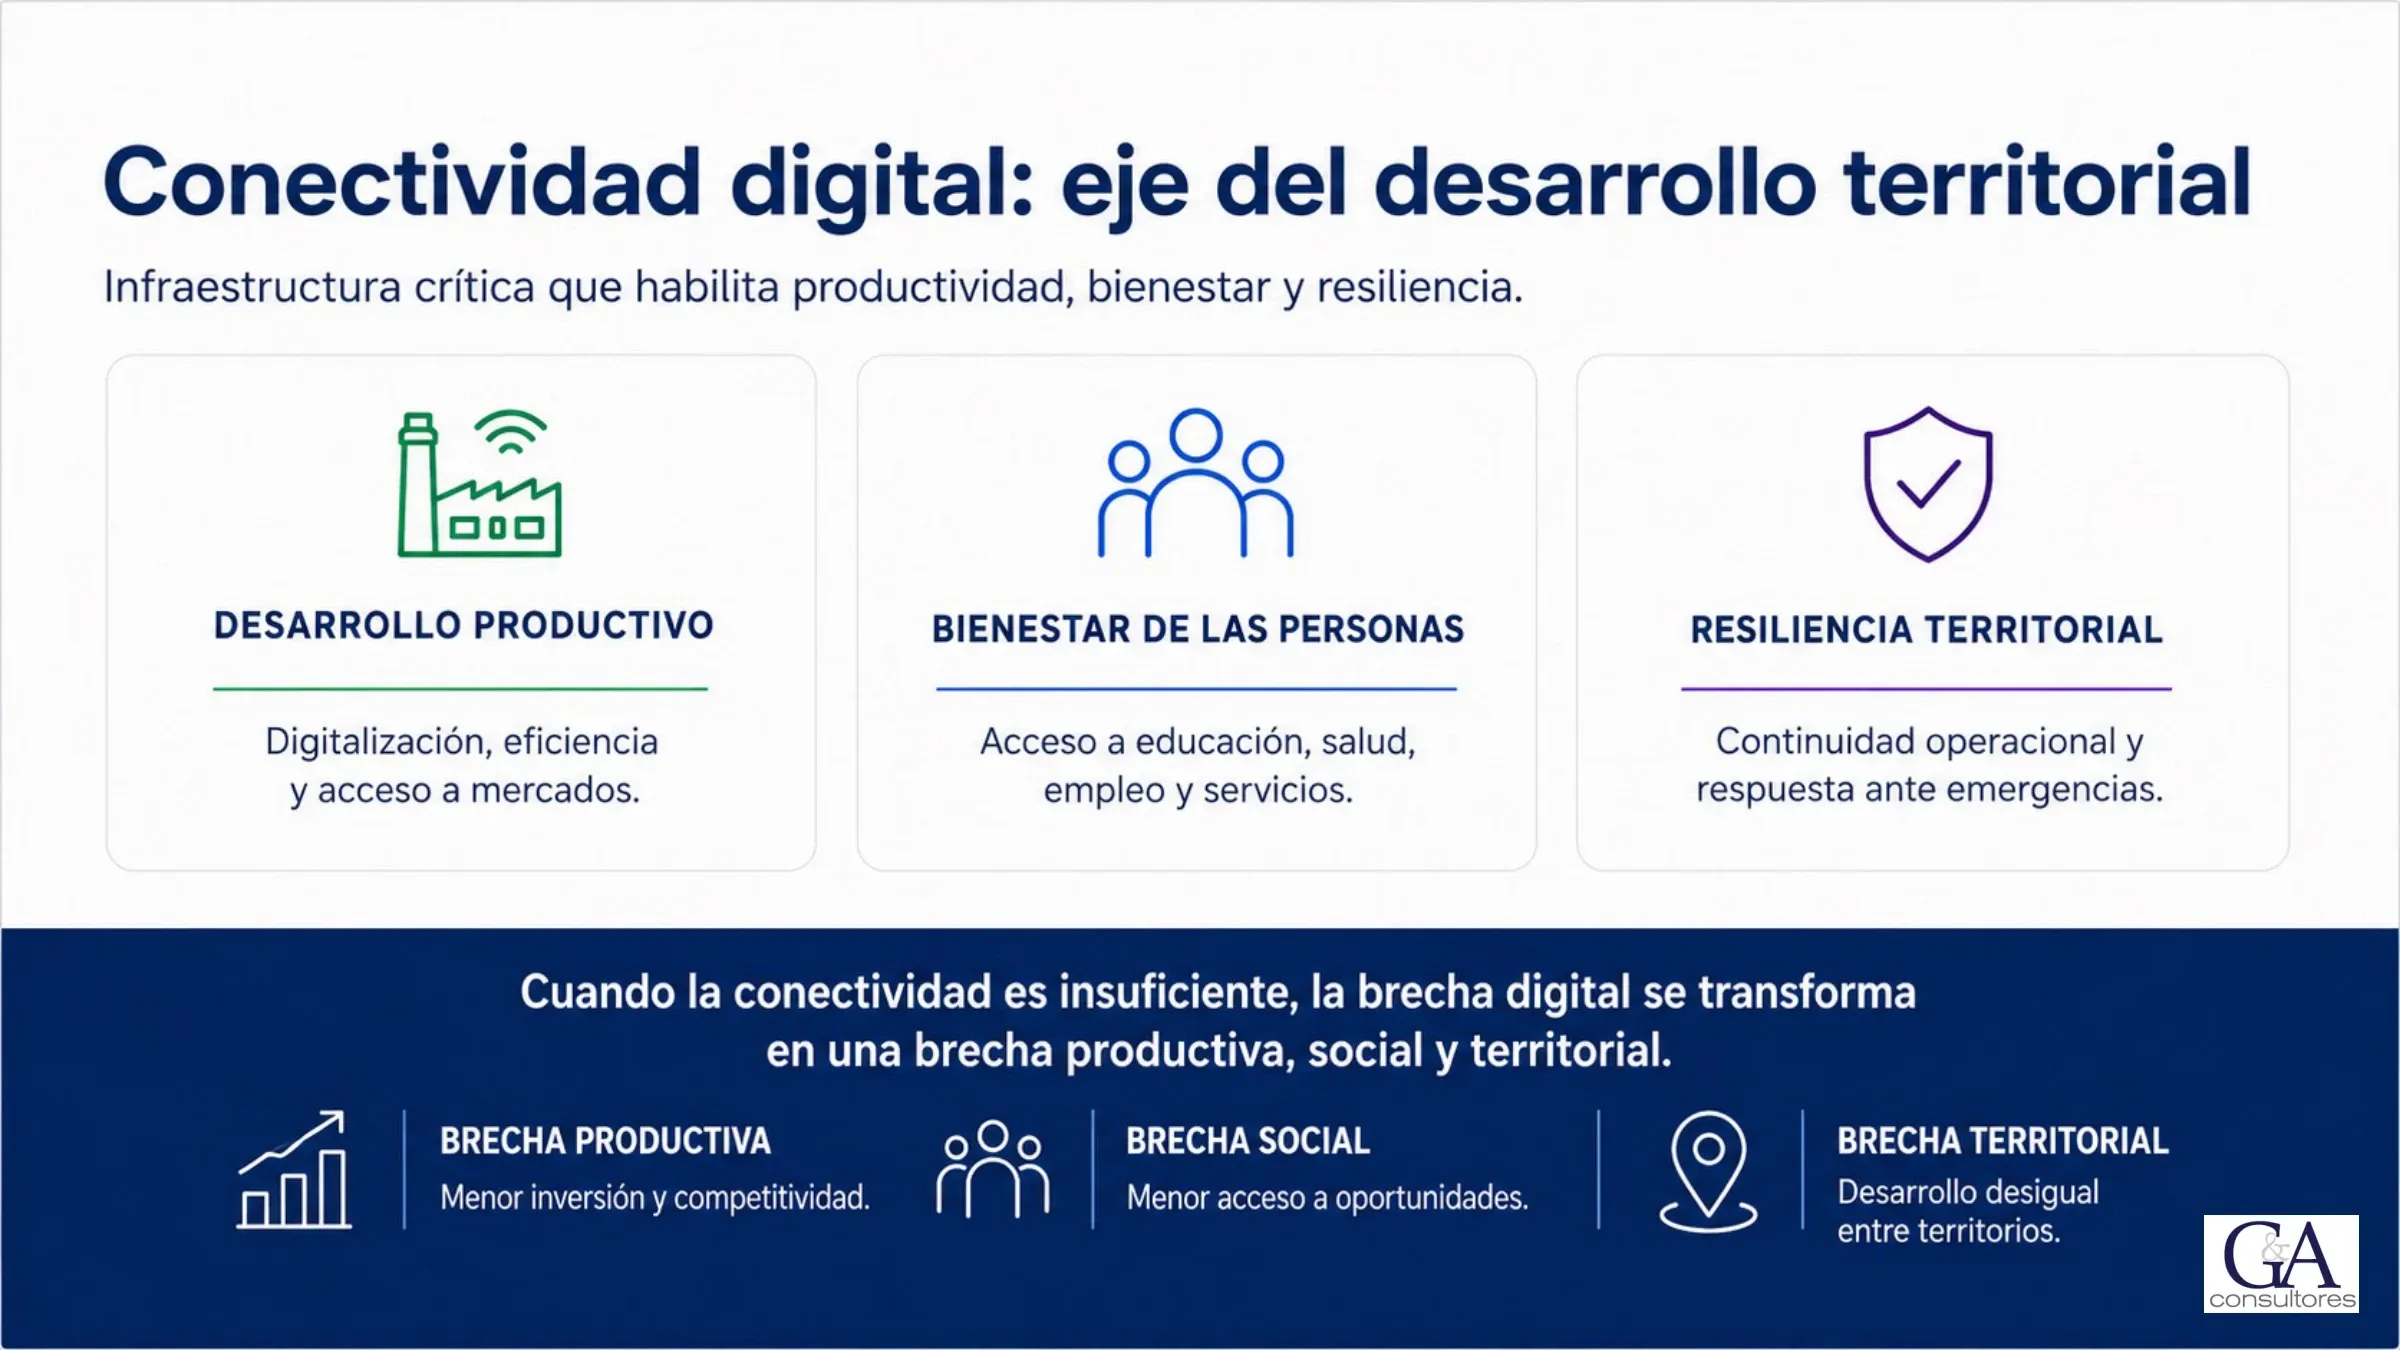
La conectividad digital habilita tres dimensiones del desarrollo: el desarrollo productivo (digitalización, eficiencia y acceso a mercados), el bienestar de las personas (educación, salud, empleo y servicios) y la resiliencia territorial (continuidad operacional y respuesta ante emergencias). Cuando es insuficiente, la brecha digital se transforma en una brecha productiva, social y territorial.
Más tráfico, más infraestructura
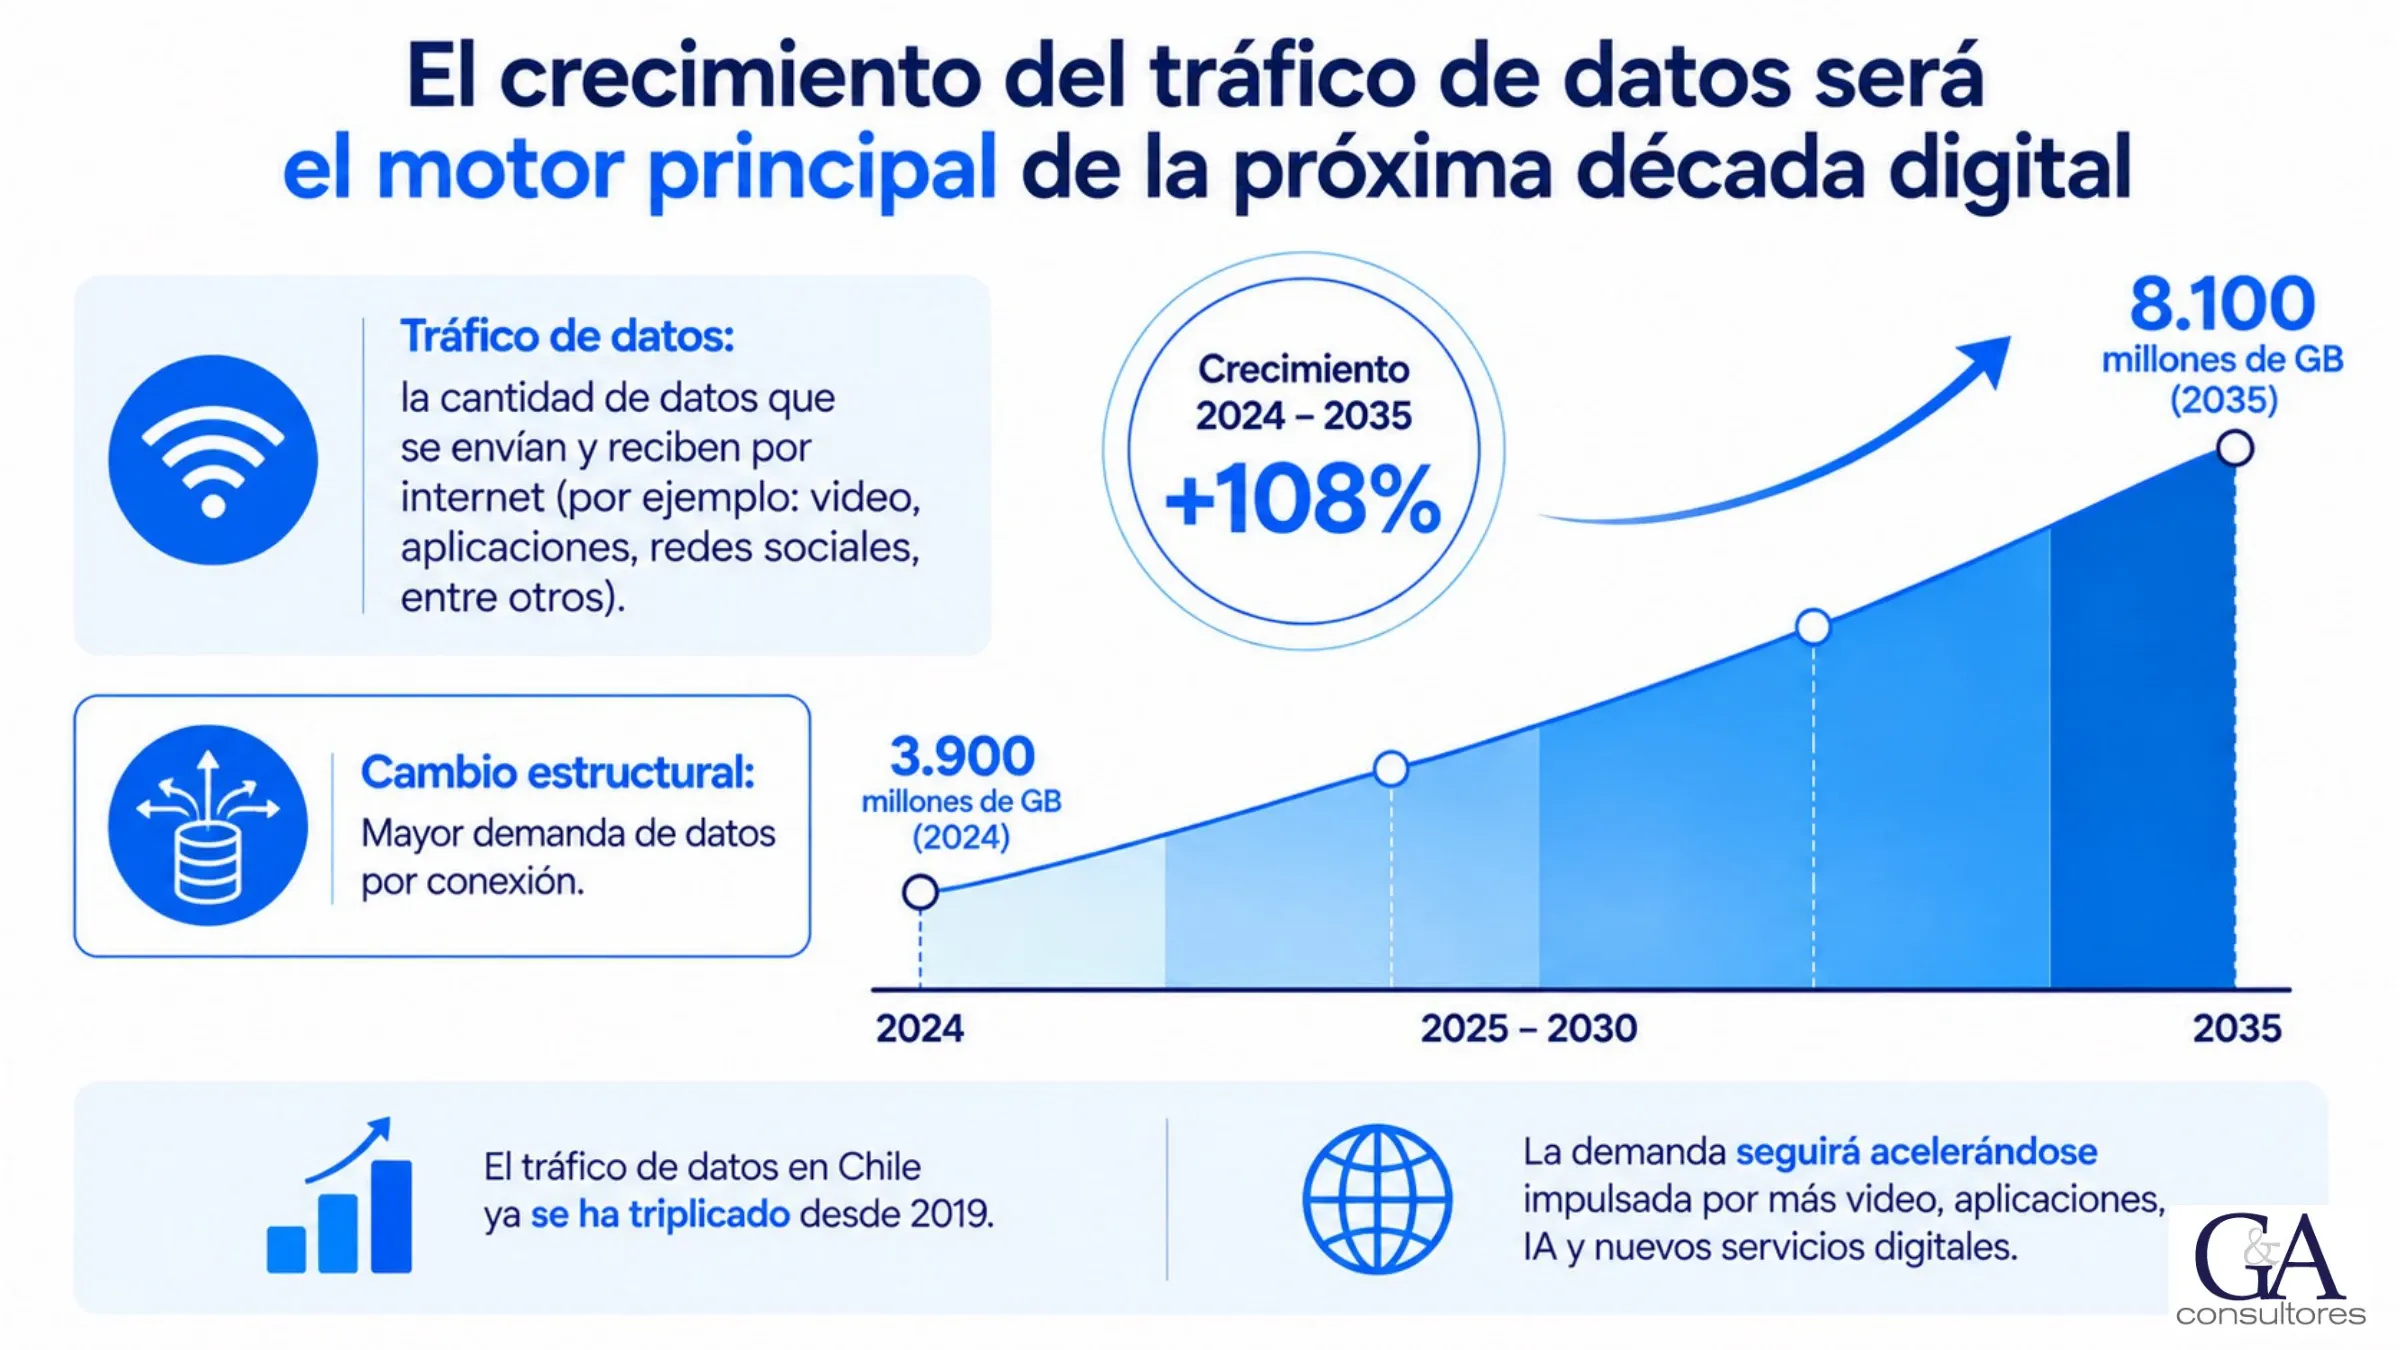
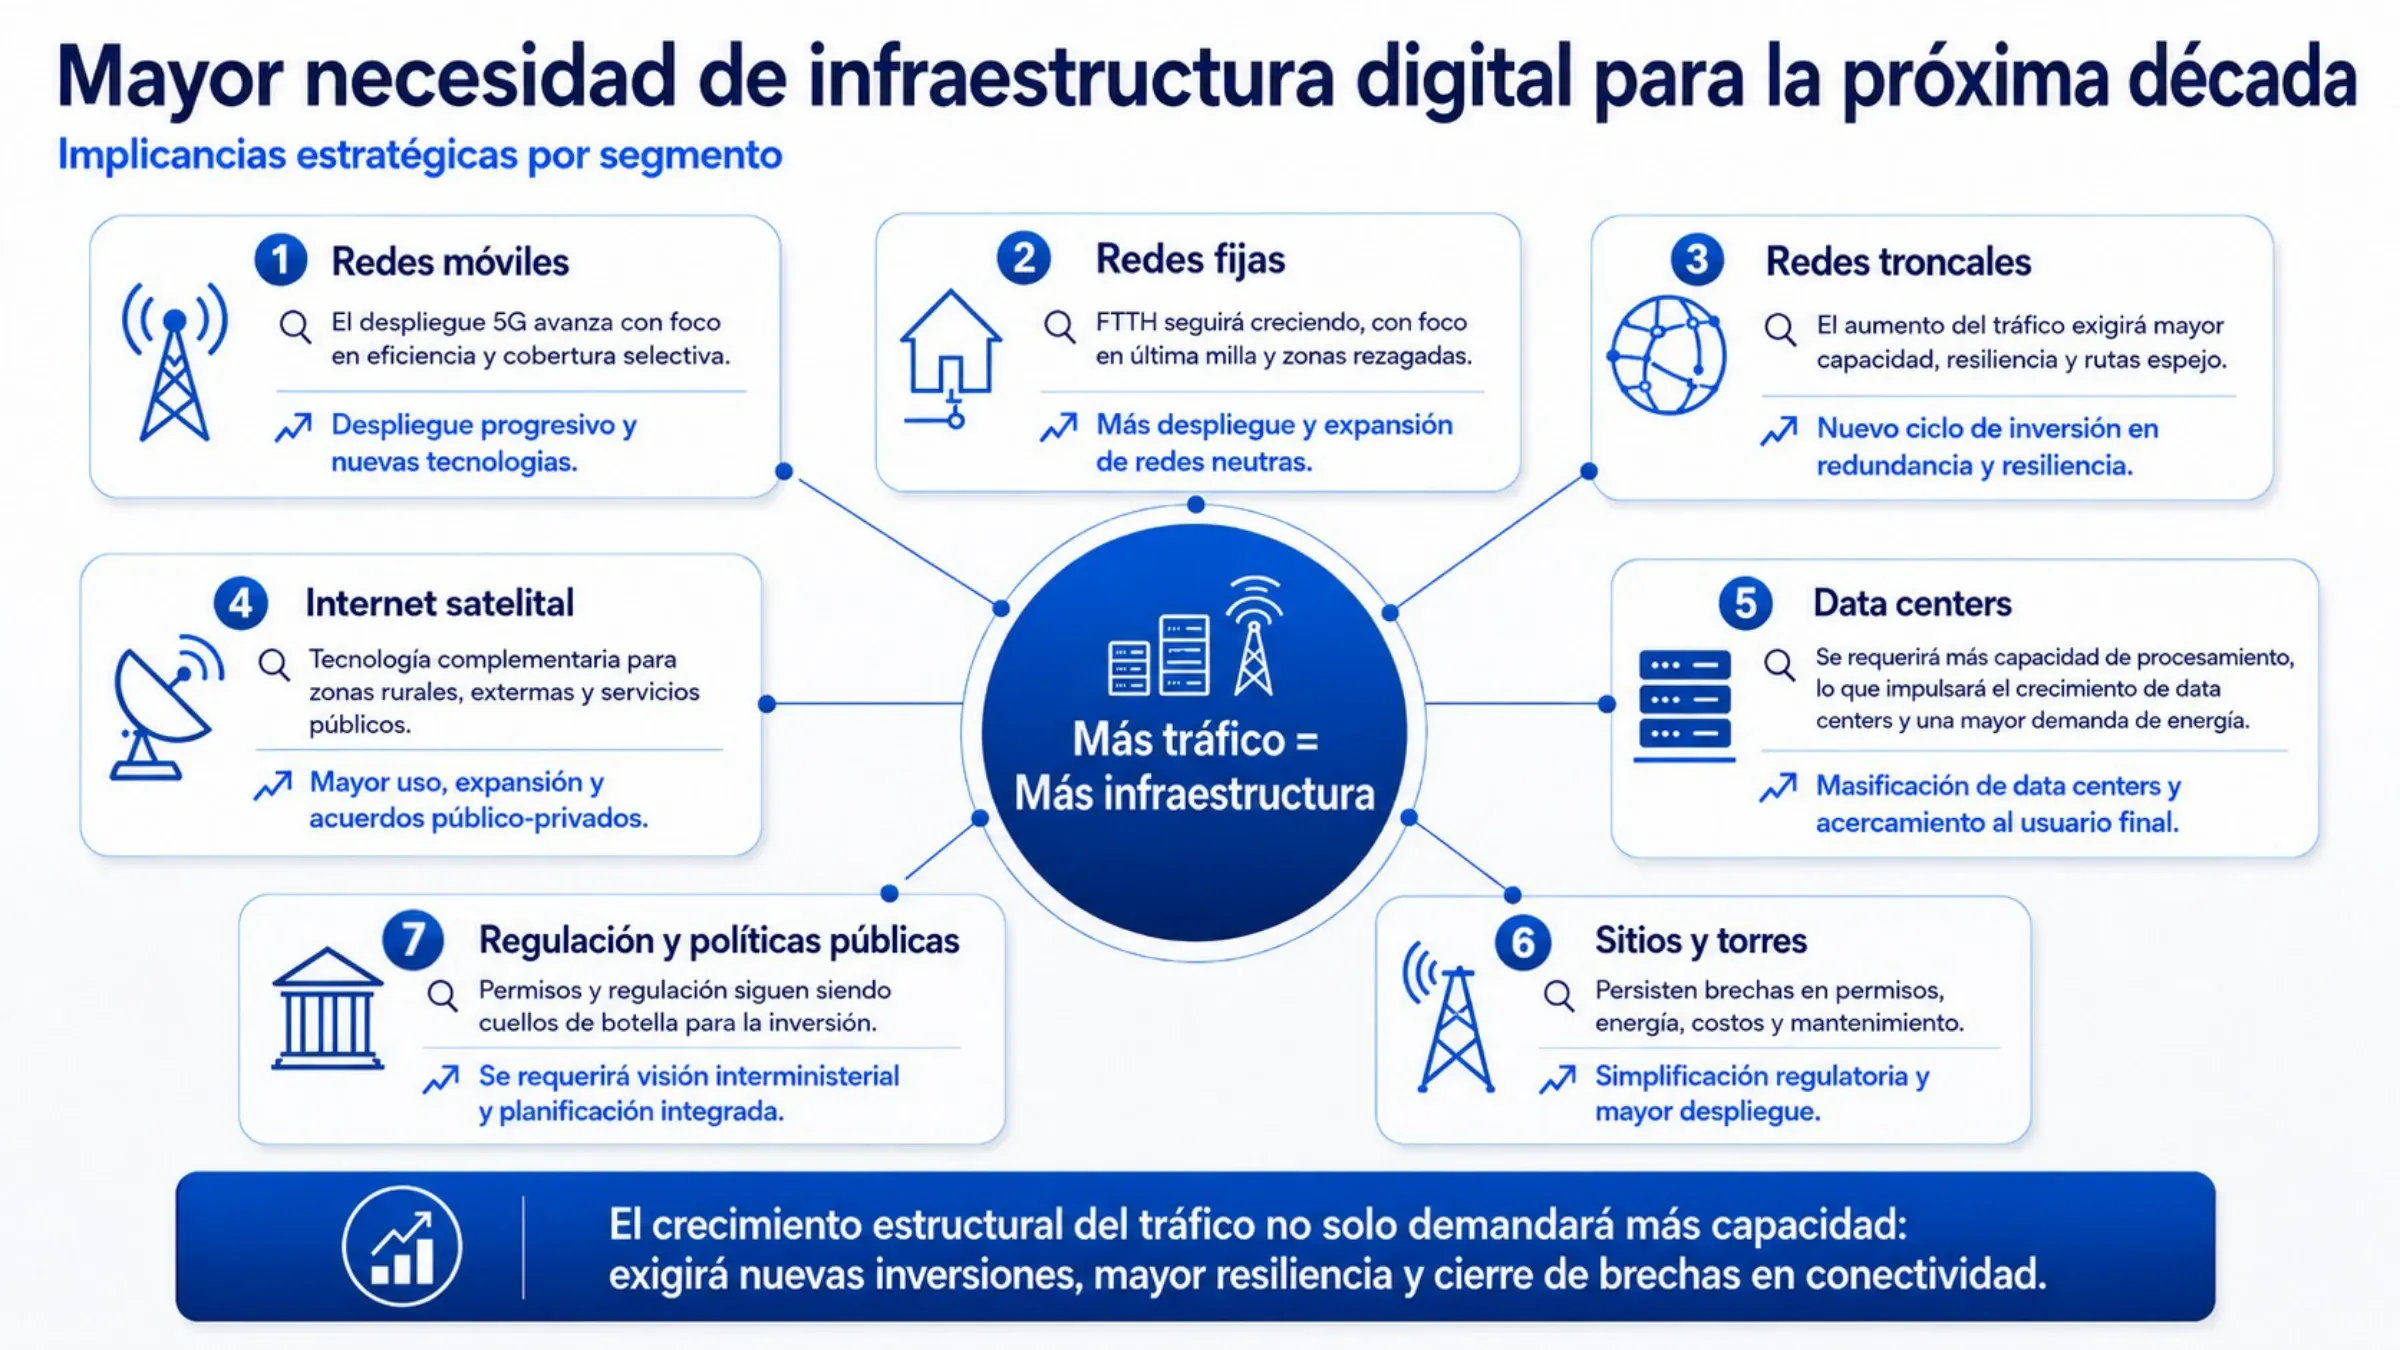
El tráfico de datos en Chile ya se triplicó desde 2019 y se proyecta que pase de 3.900 a 8.100 millones de GB entre 2024 y 2035 (+108%), impulsado por servicios cloud, video, inteligencia artificial y nuevas aplicaciones. Este crecimiento exigirá más infraestructura en todos los segmentos: redes móviles y fijas, redes troncales, internet satelital, data centers y sitios y torres, junto con una regulación y políticas públicas que acompañen la inversión.
Brechas regionales en calidad de servicio
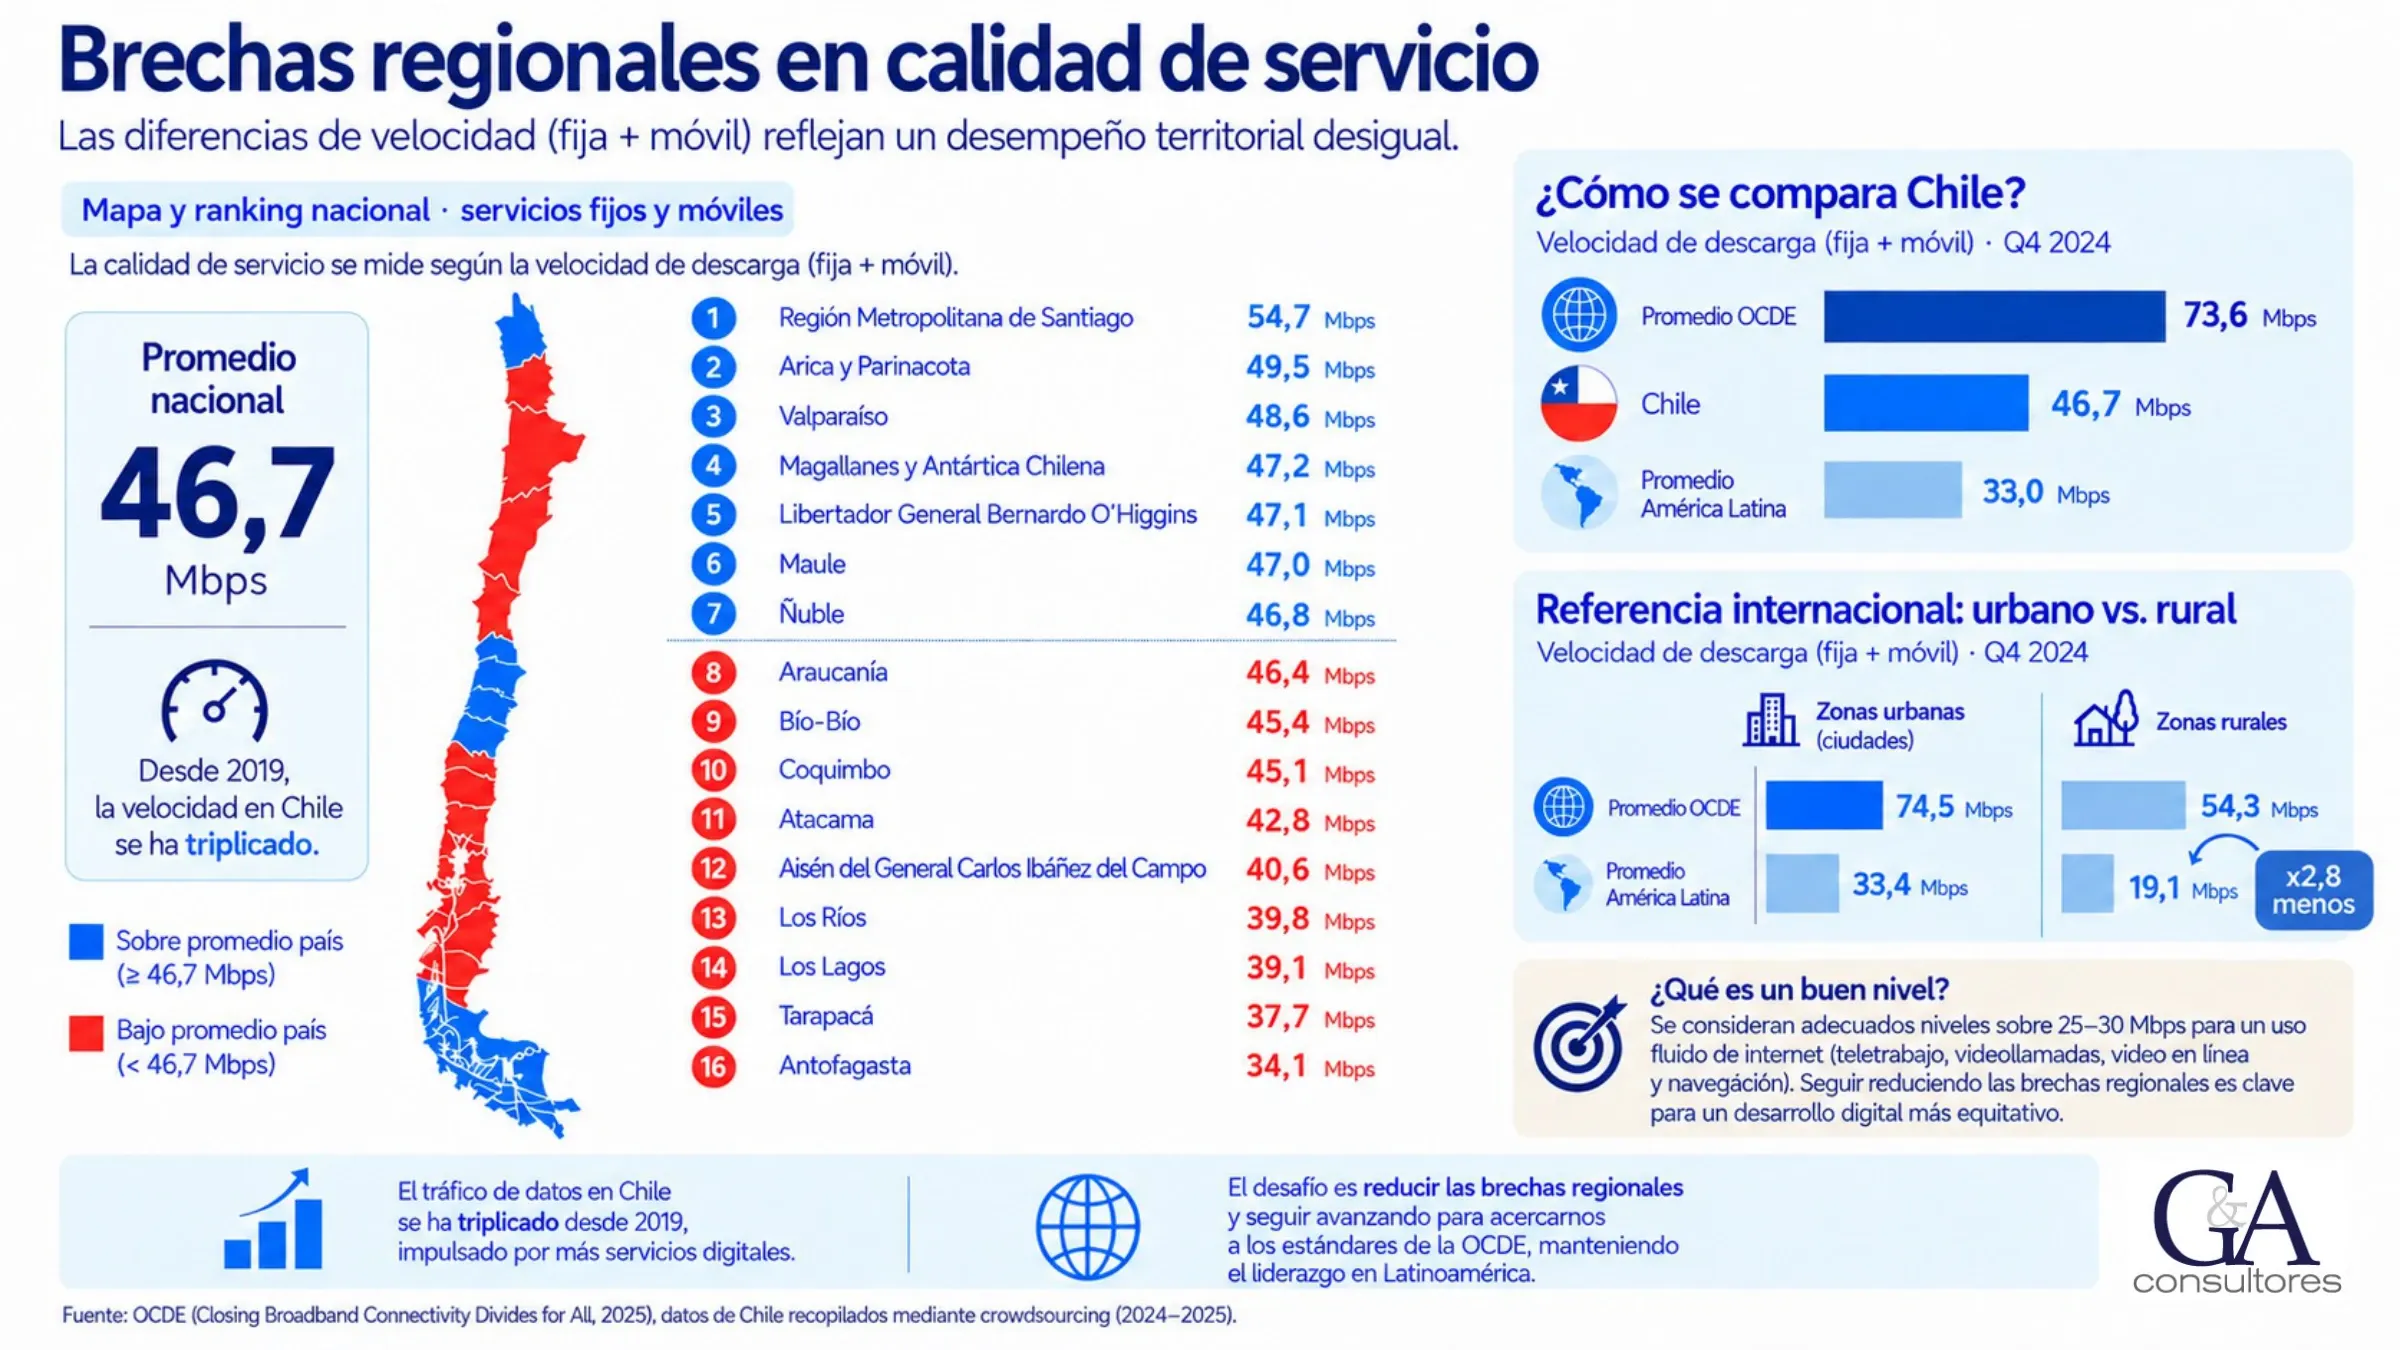
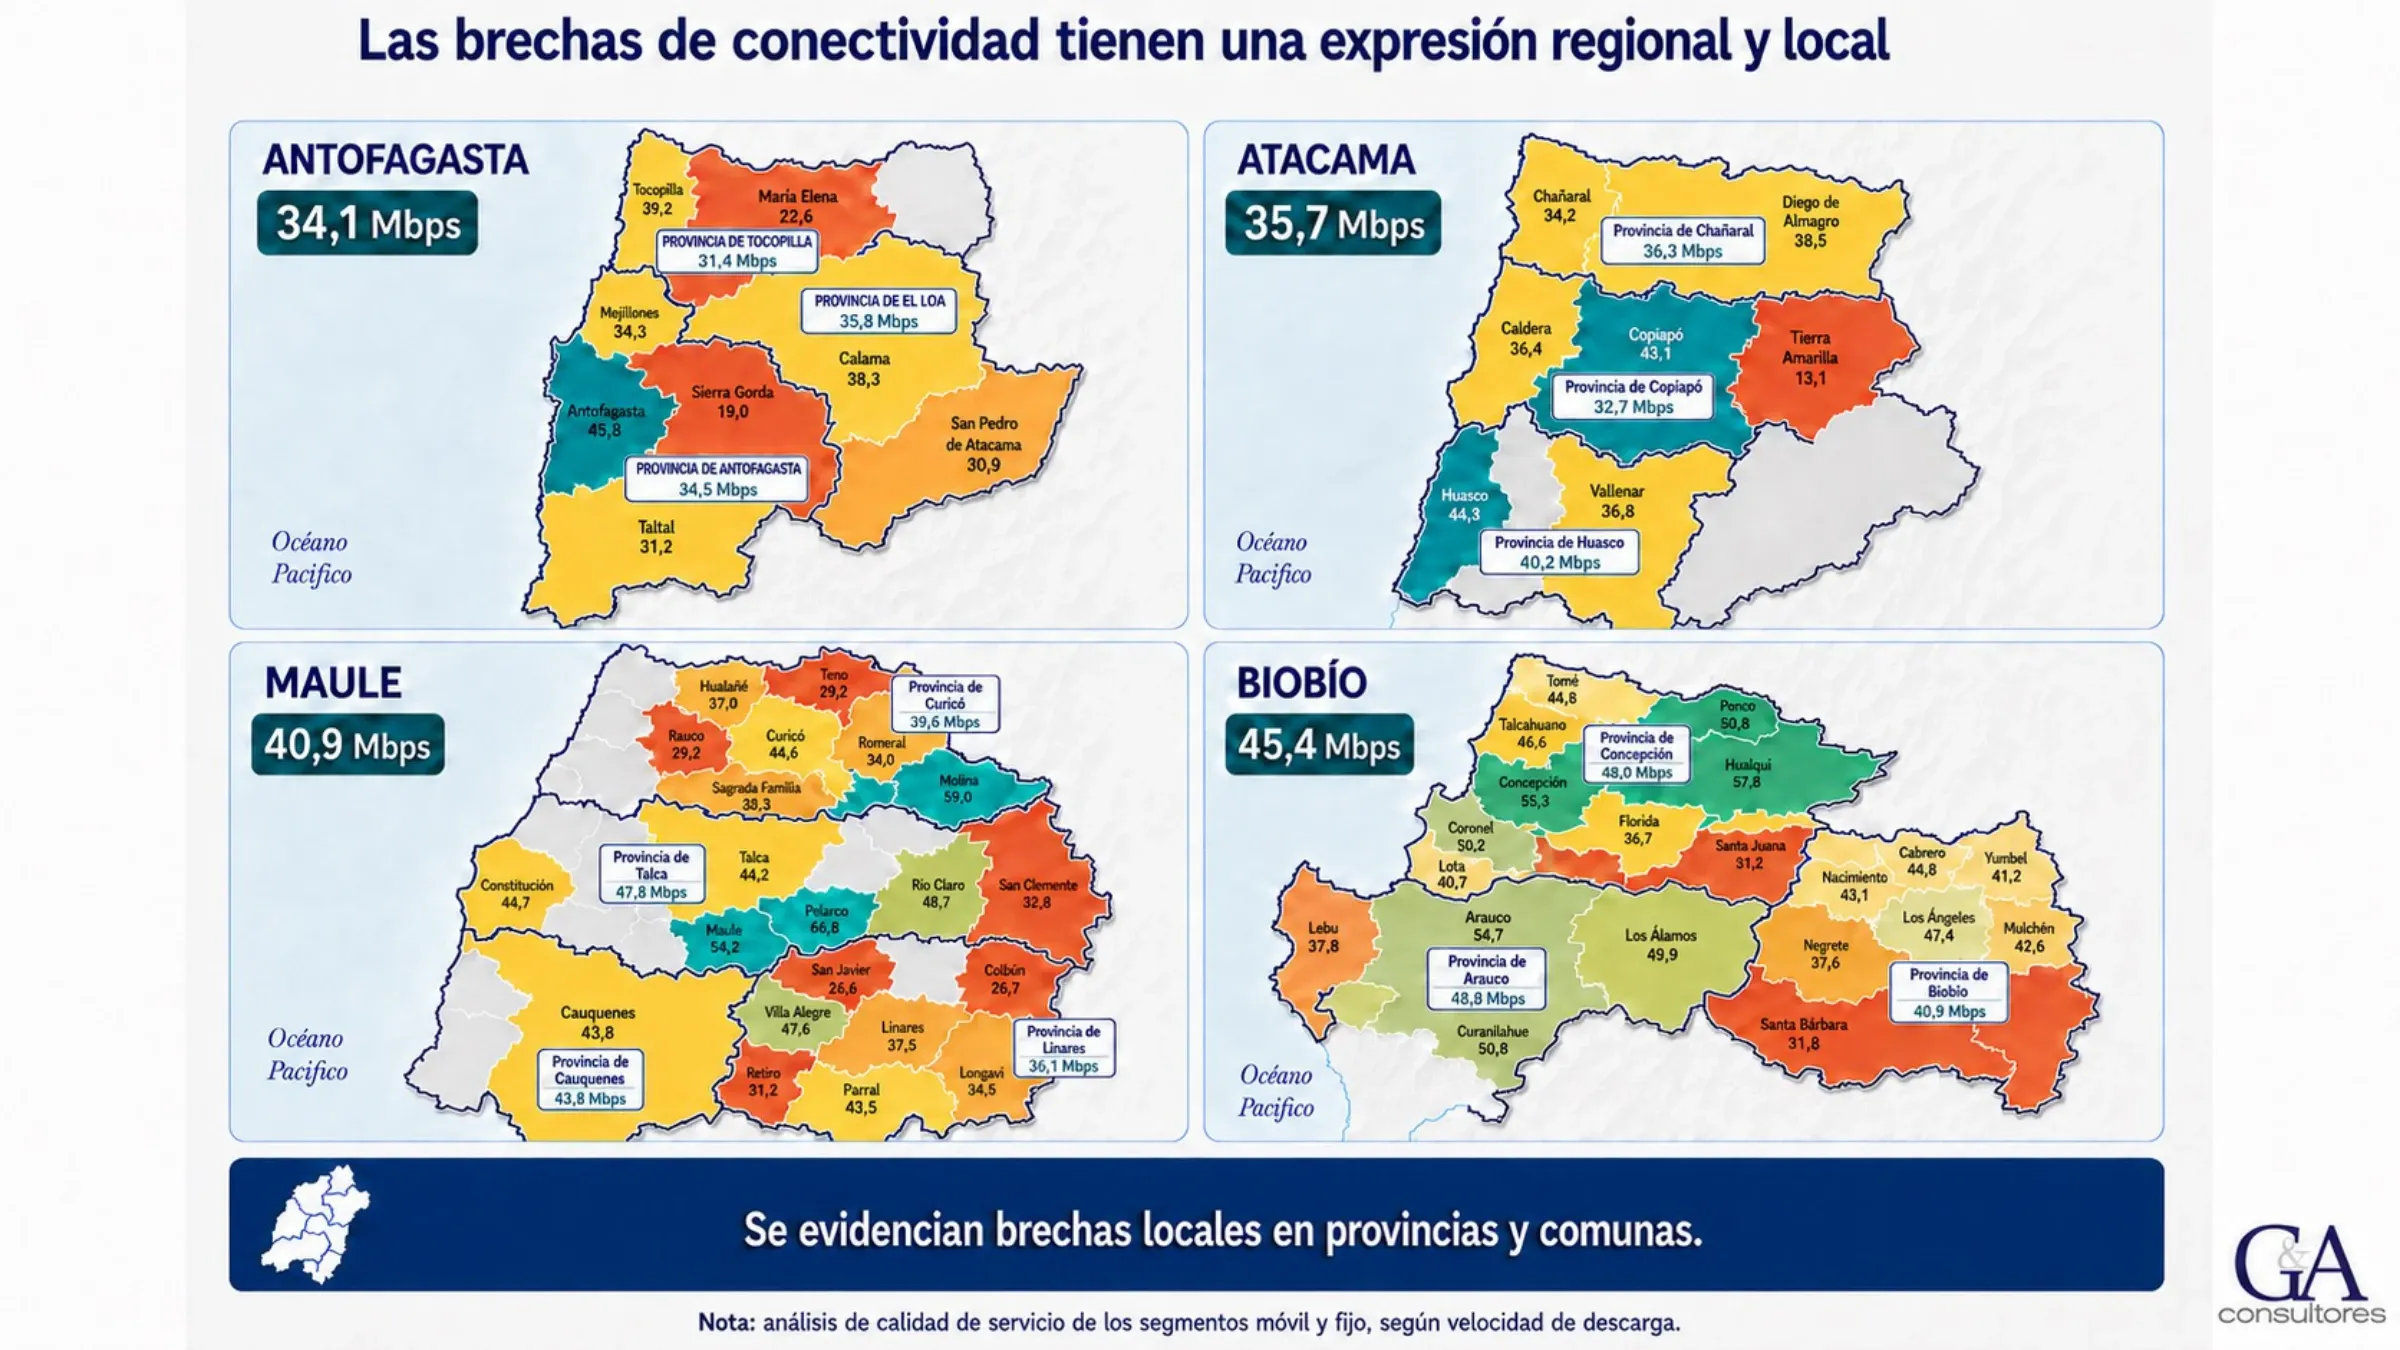
La velocidad promedio de descarga en Chile (fija + móvil) es de 46,7 Mbps: por sobre el promedio de América Latina (33,0 Mbps), pero aún lejos del promedio OCDE (73,6 Mbps). Las diferencias entre regiones son marcadas, desde los 54,7 Mbps de la Región Metropolitana hasta los 34,1 Mbps de Antofagasta, y se profundizan a nivel de provincias y comunas.
Una brecha de inversión estructural
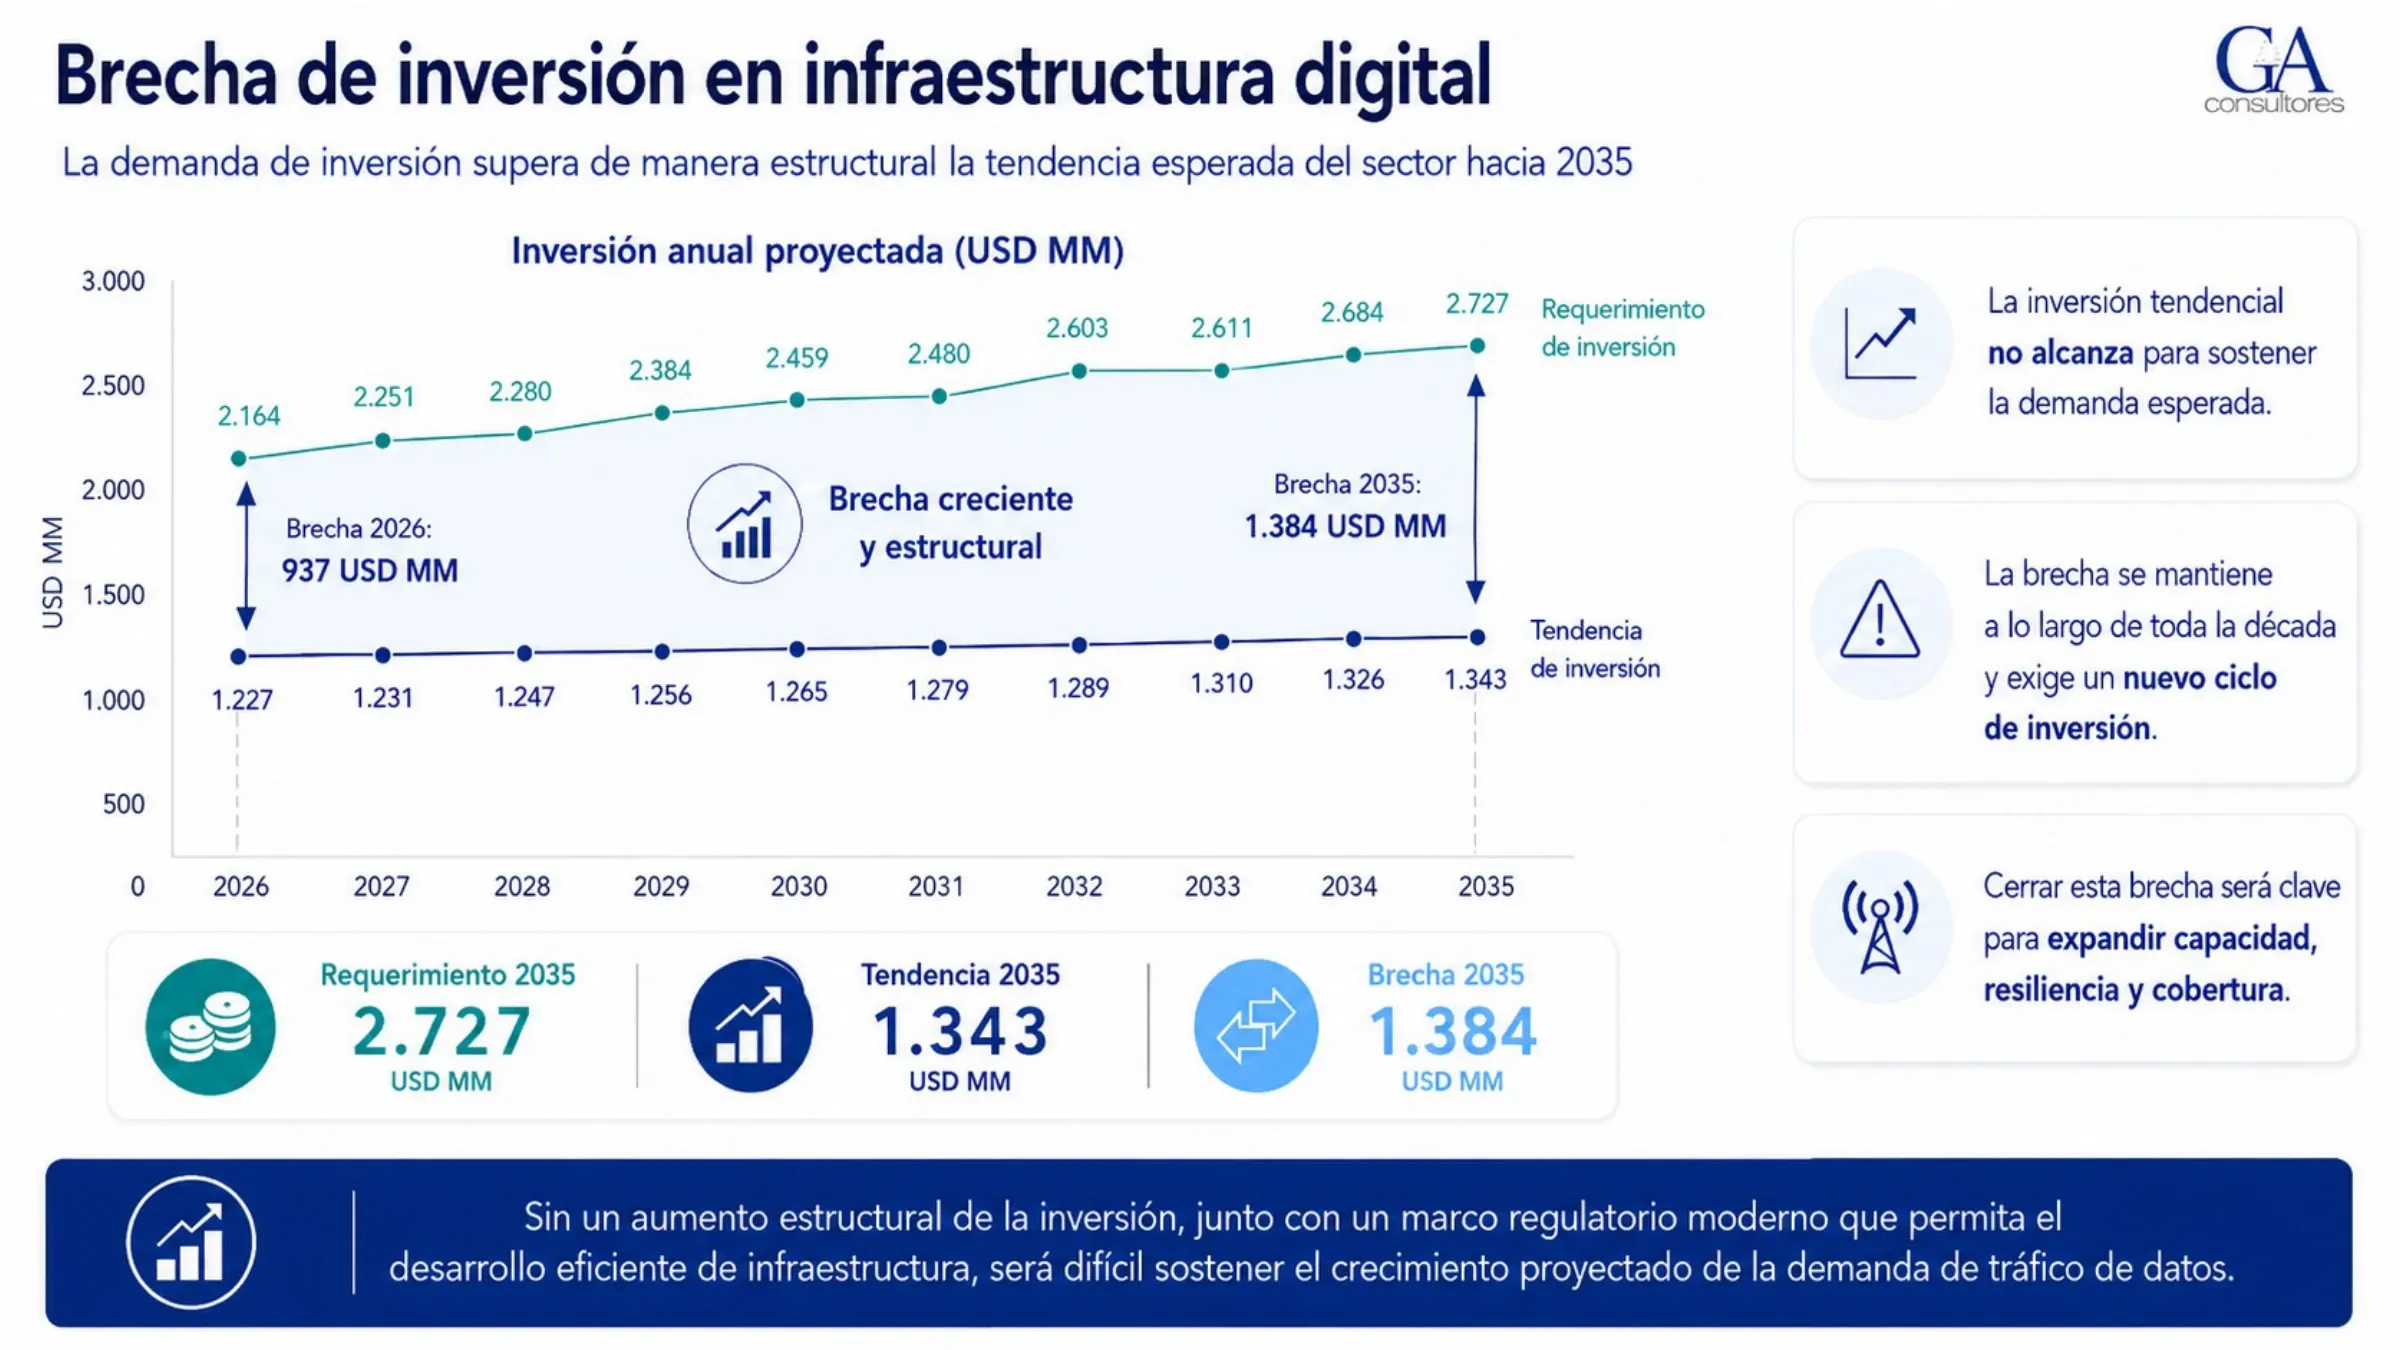
La inversión requerida para sostener la demanda crece de 2.164 a 2.727 millones de dólares anuales hacia 2035, mientras la tendencia del sector se mantiene en torno a 1.343 millones. La brecha resultante pasa de 937 a 1.384 millones de dólares y exige un nuevo ciclo de inversión.
El costo del suelo digital
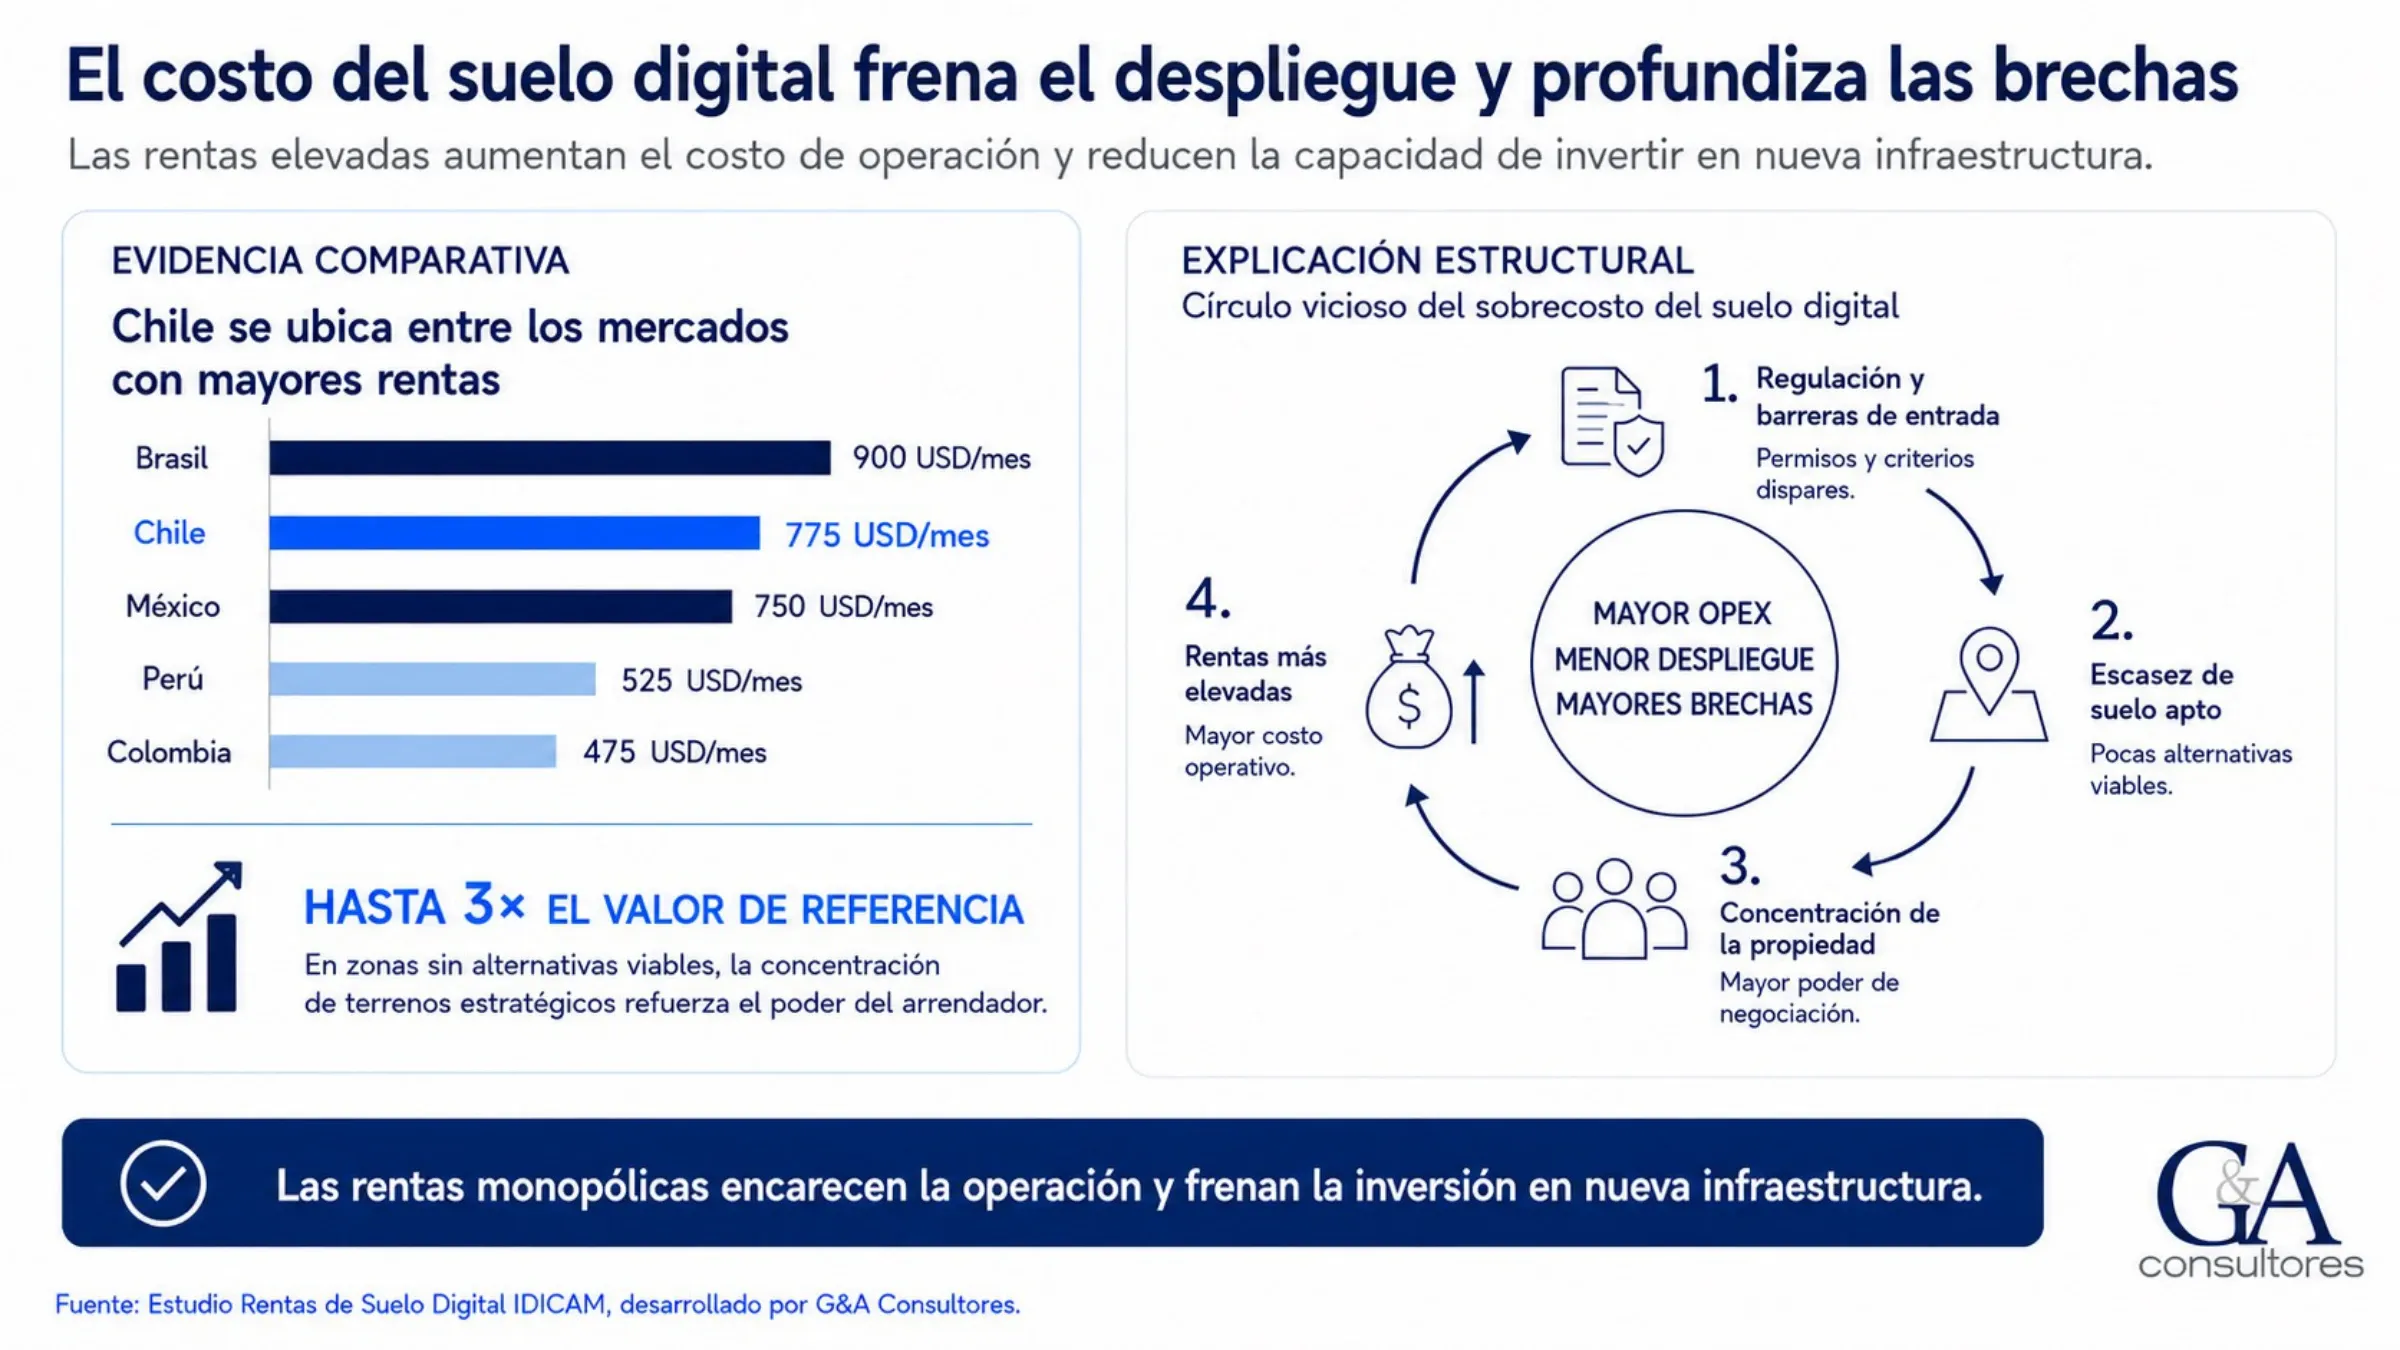
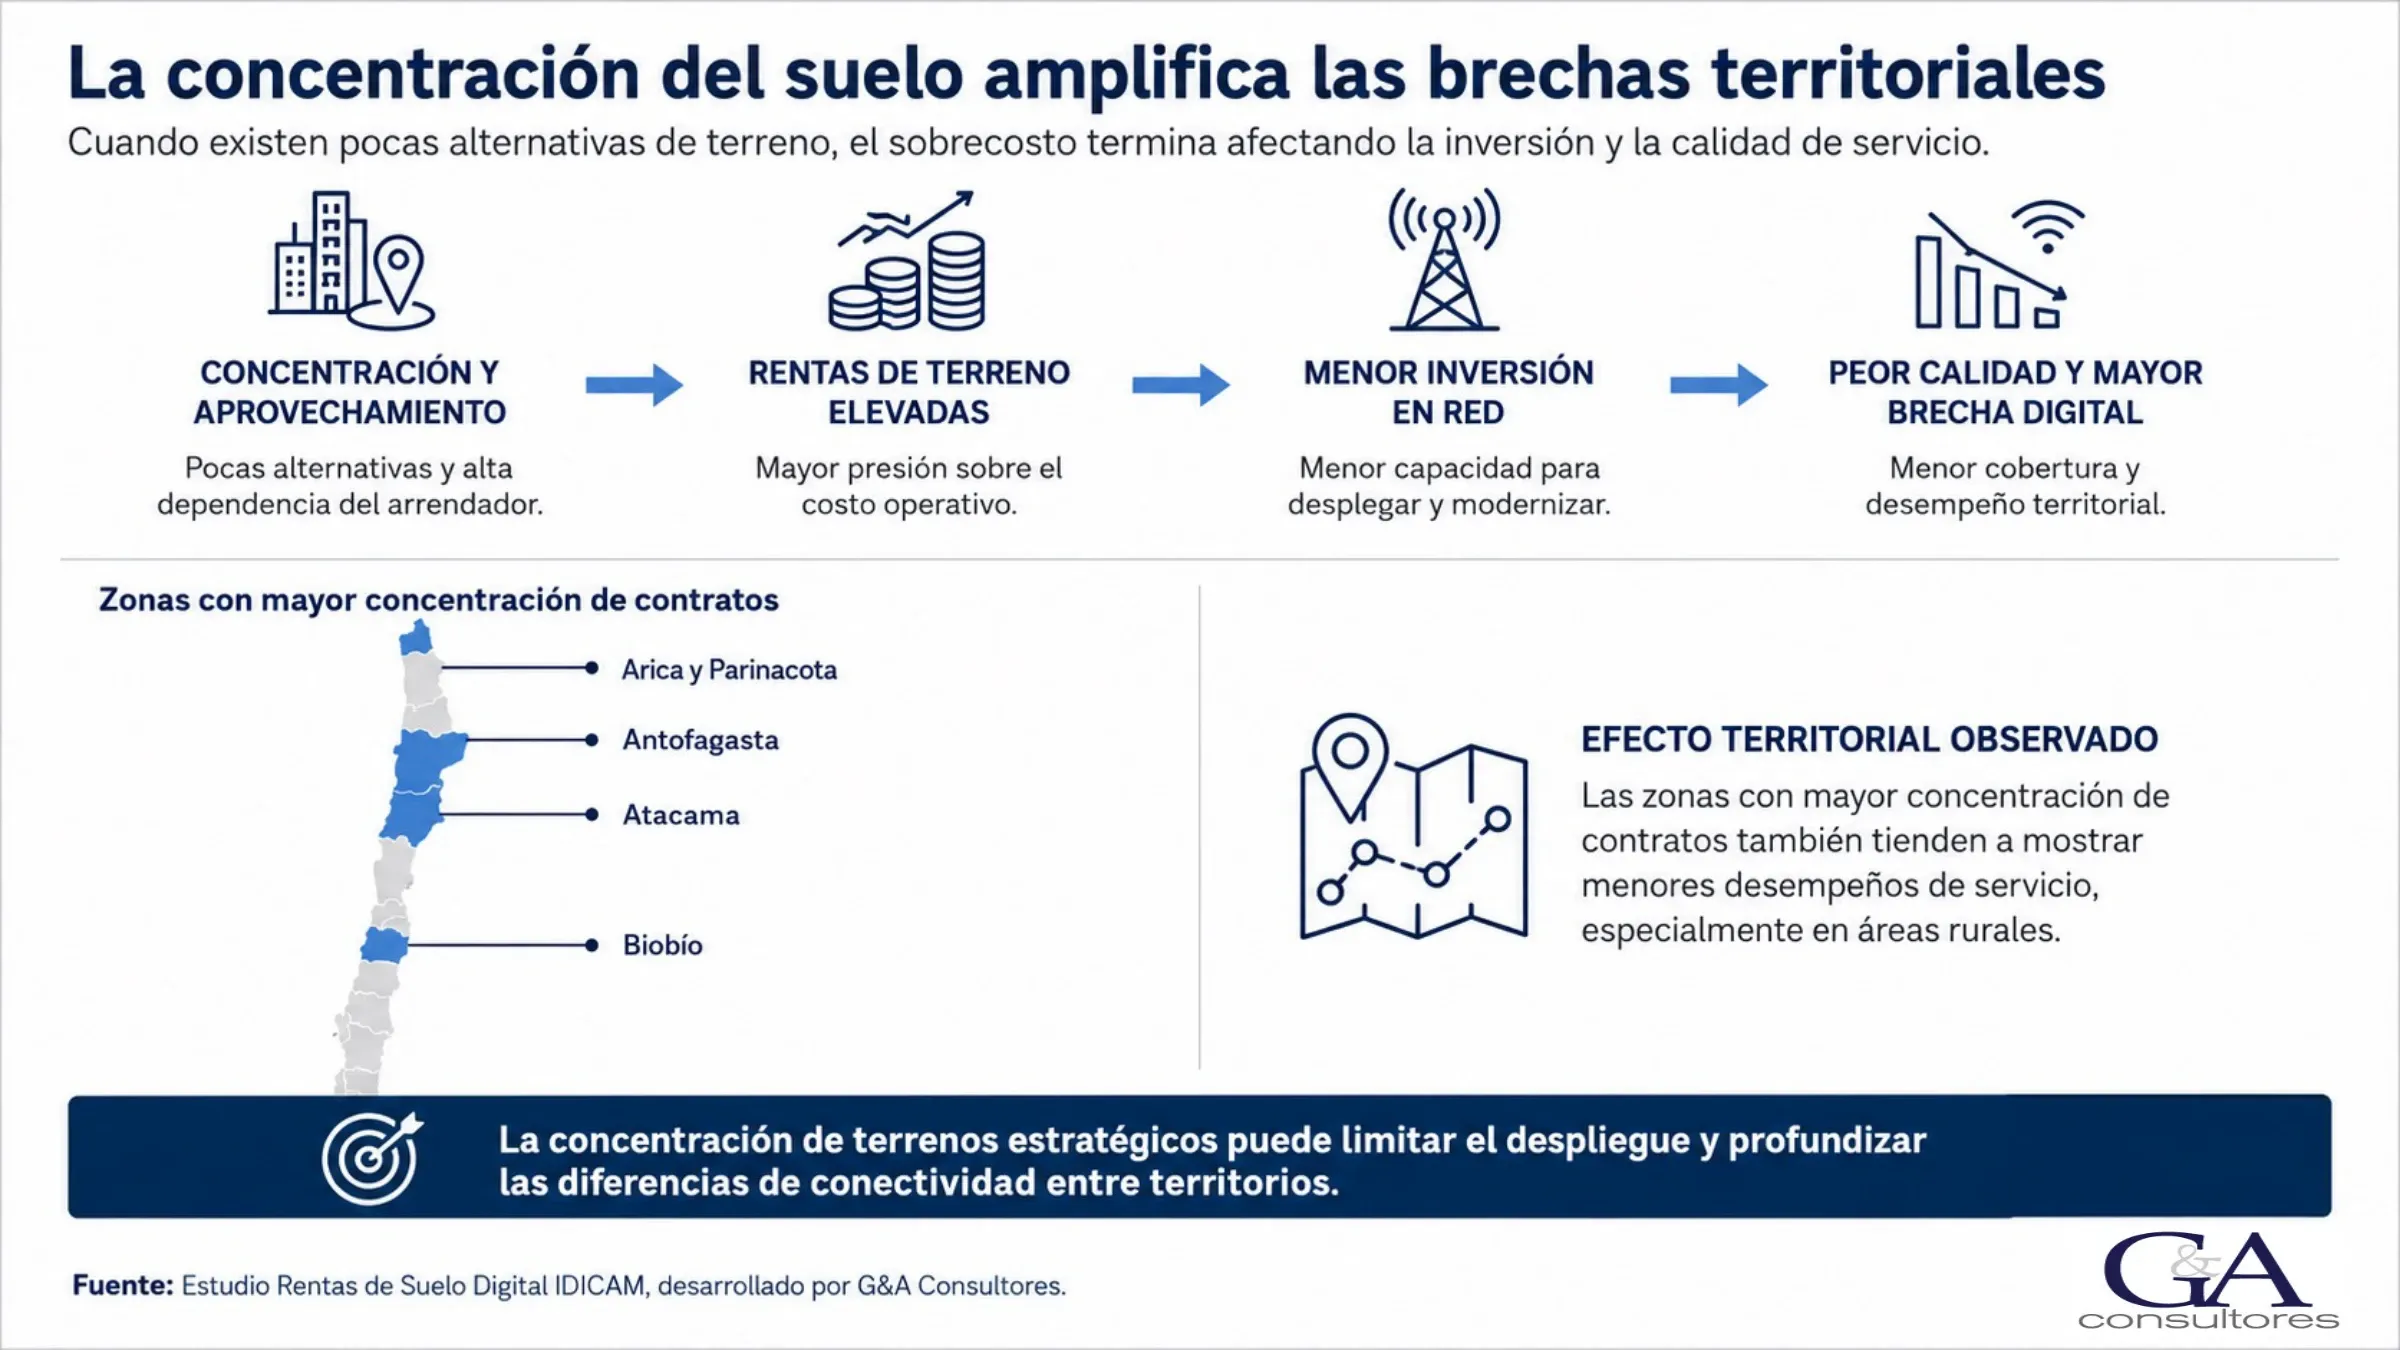
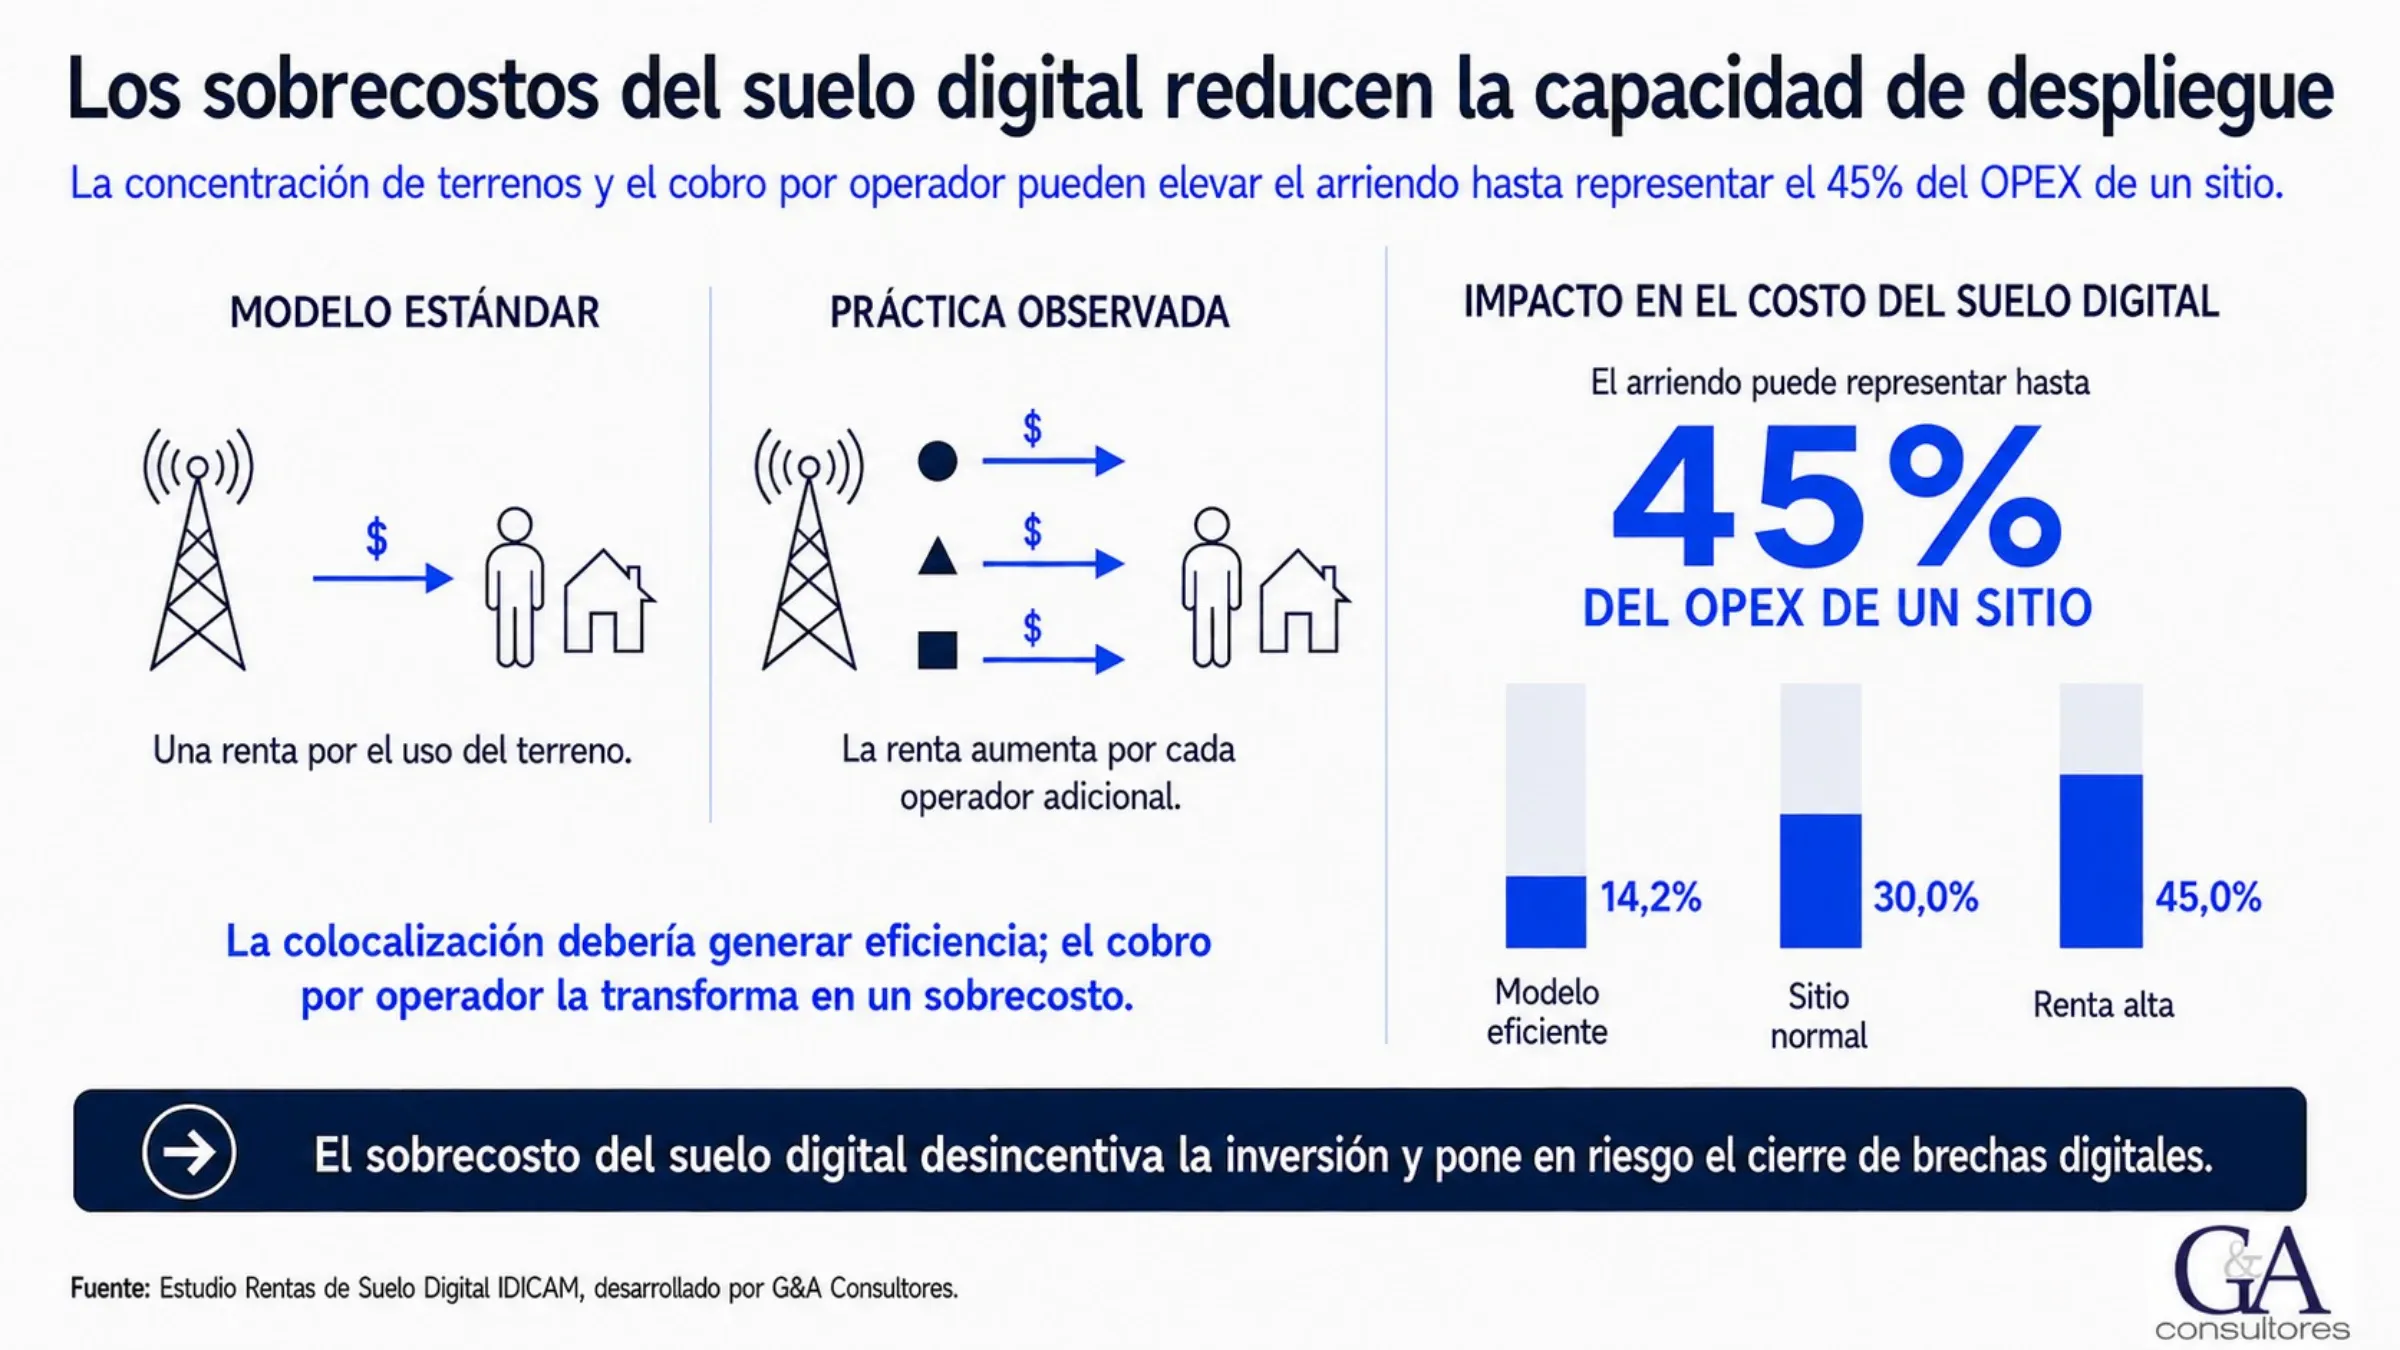
El arriendo de terrenos para infraestructura es uno de los factores que frenan el despliegue. Chile se ubica entre los mercados con mayores rentas (775 USD/mes), con casos de hasta 3 veces el valor de referencia en zonas sin alternativas. Cuando la renta se cobra por cada operador, la colocalización deja de ser eficiente y el arriendo puede llegar a representar hasta el 45% del OPEX de un sitio.
Condiciones para habilitar la inversión
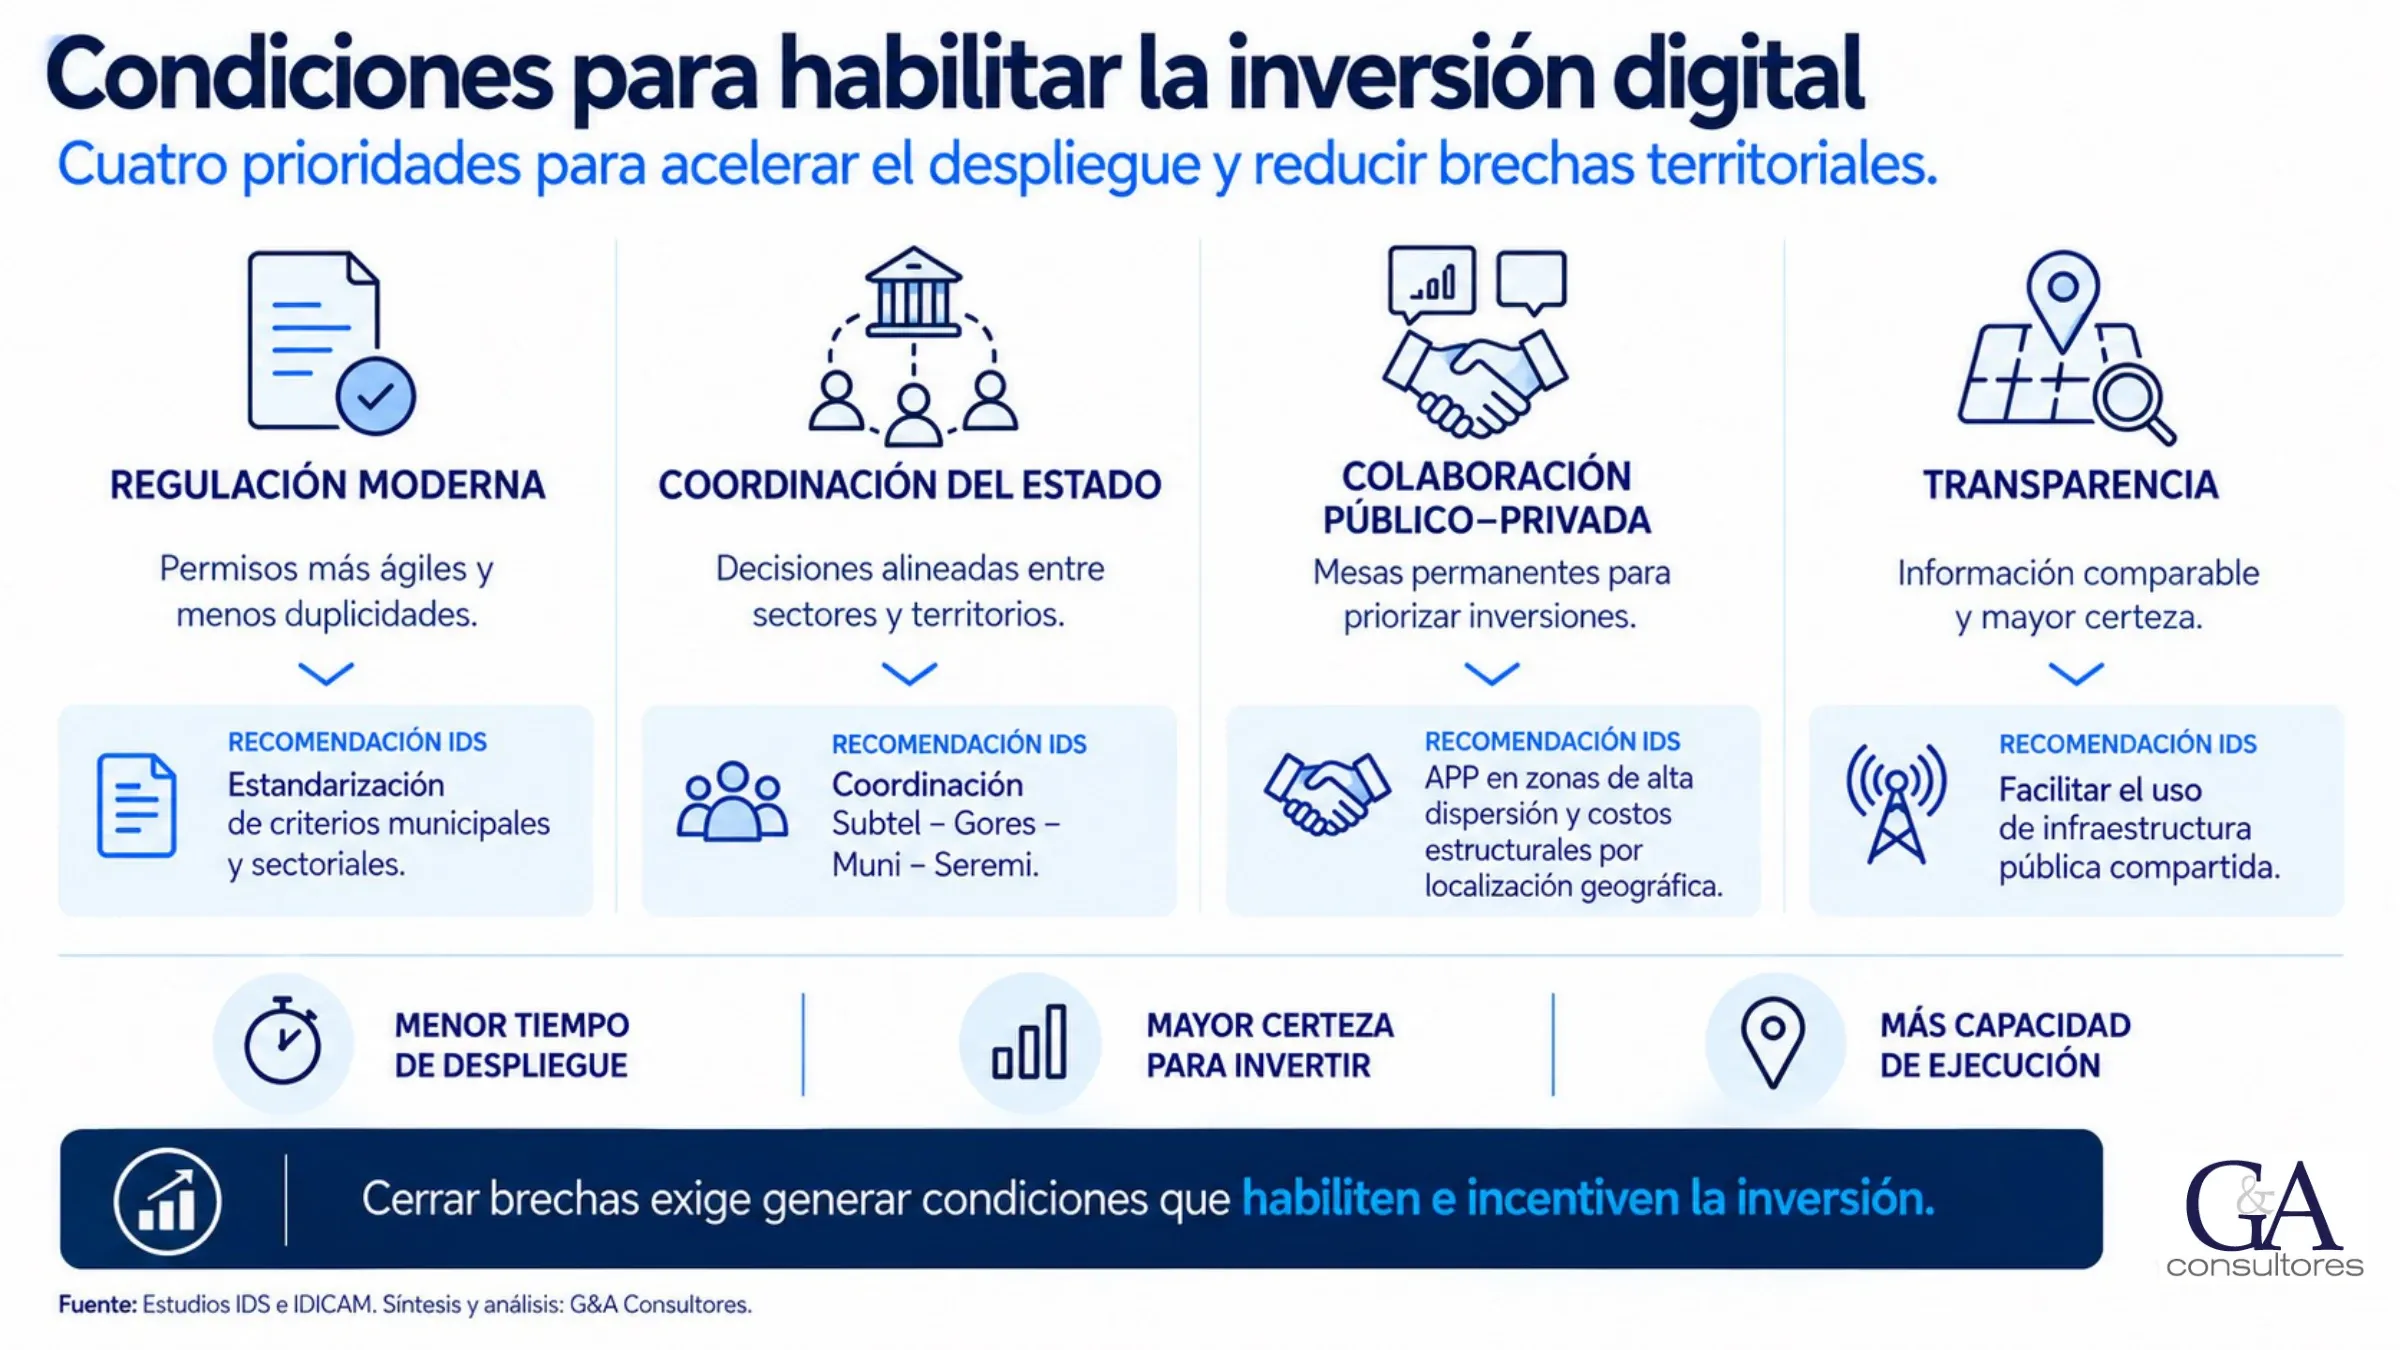
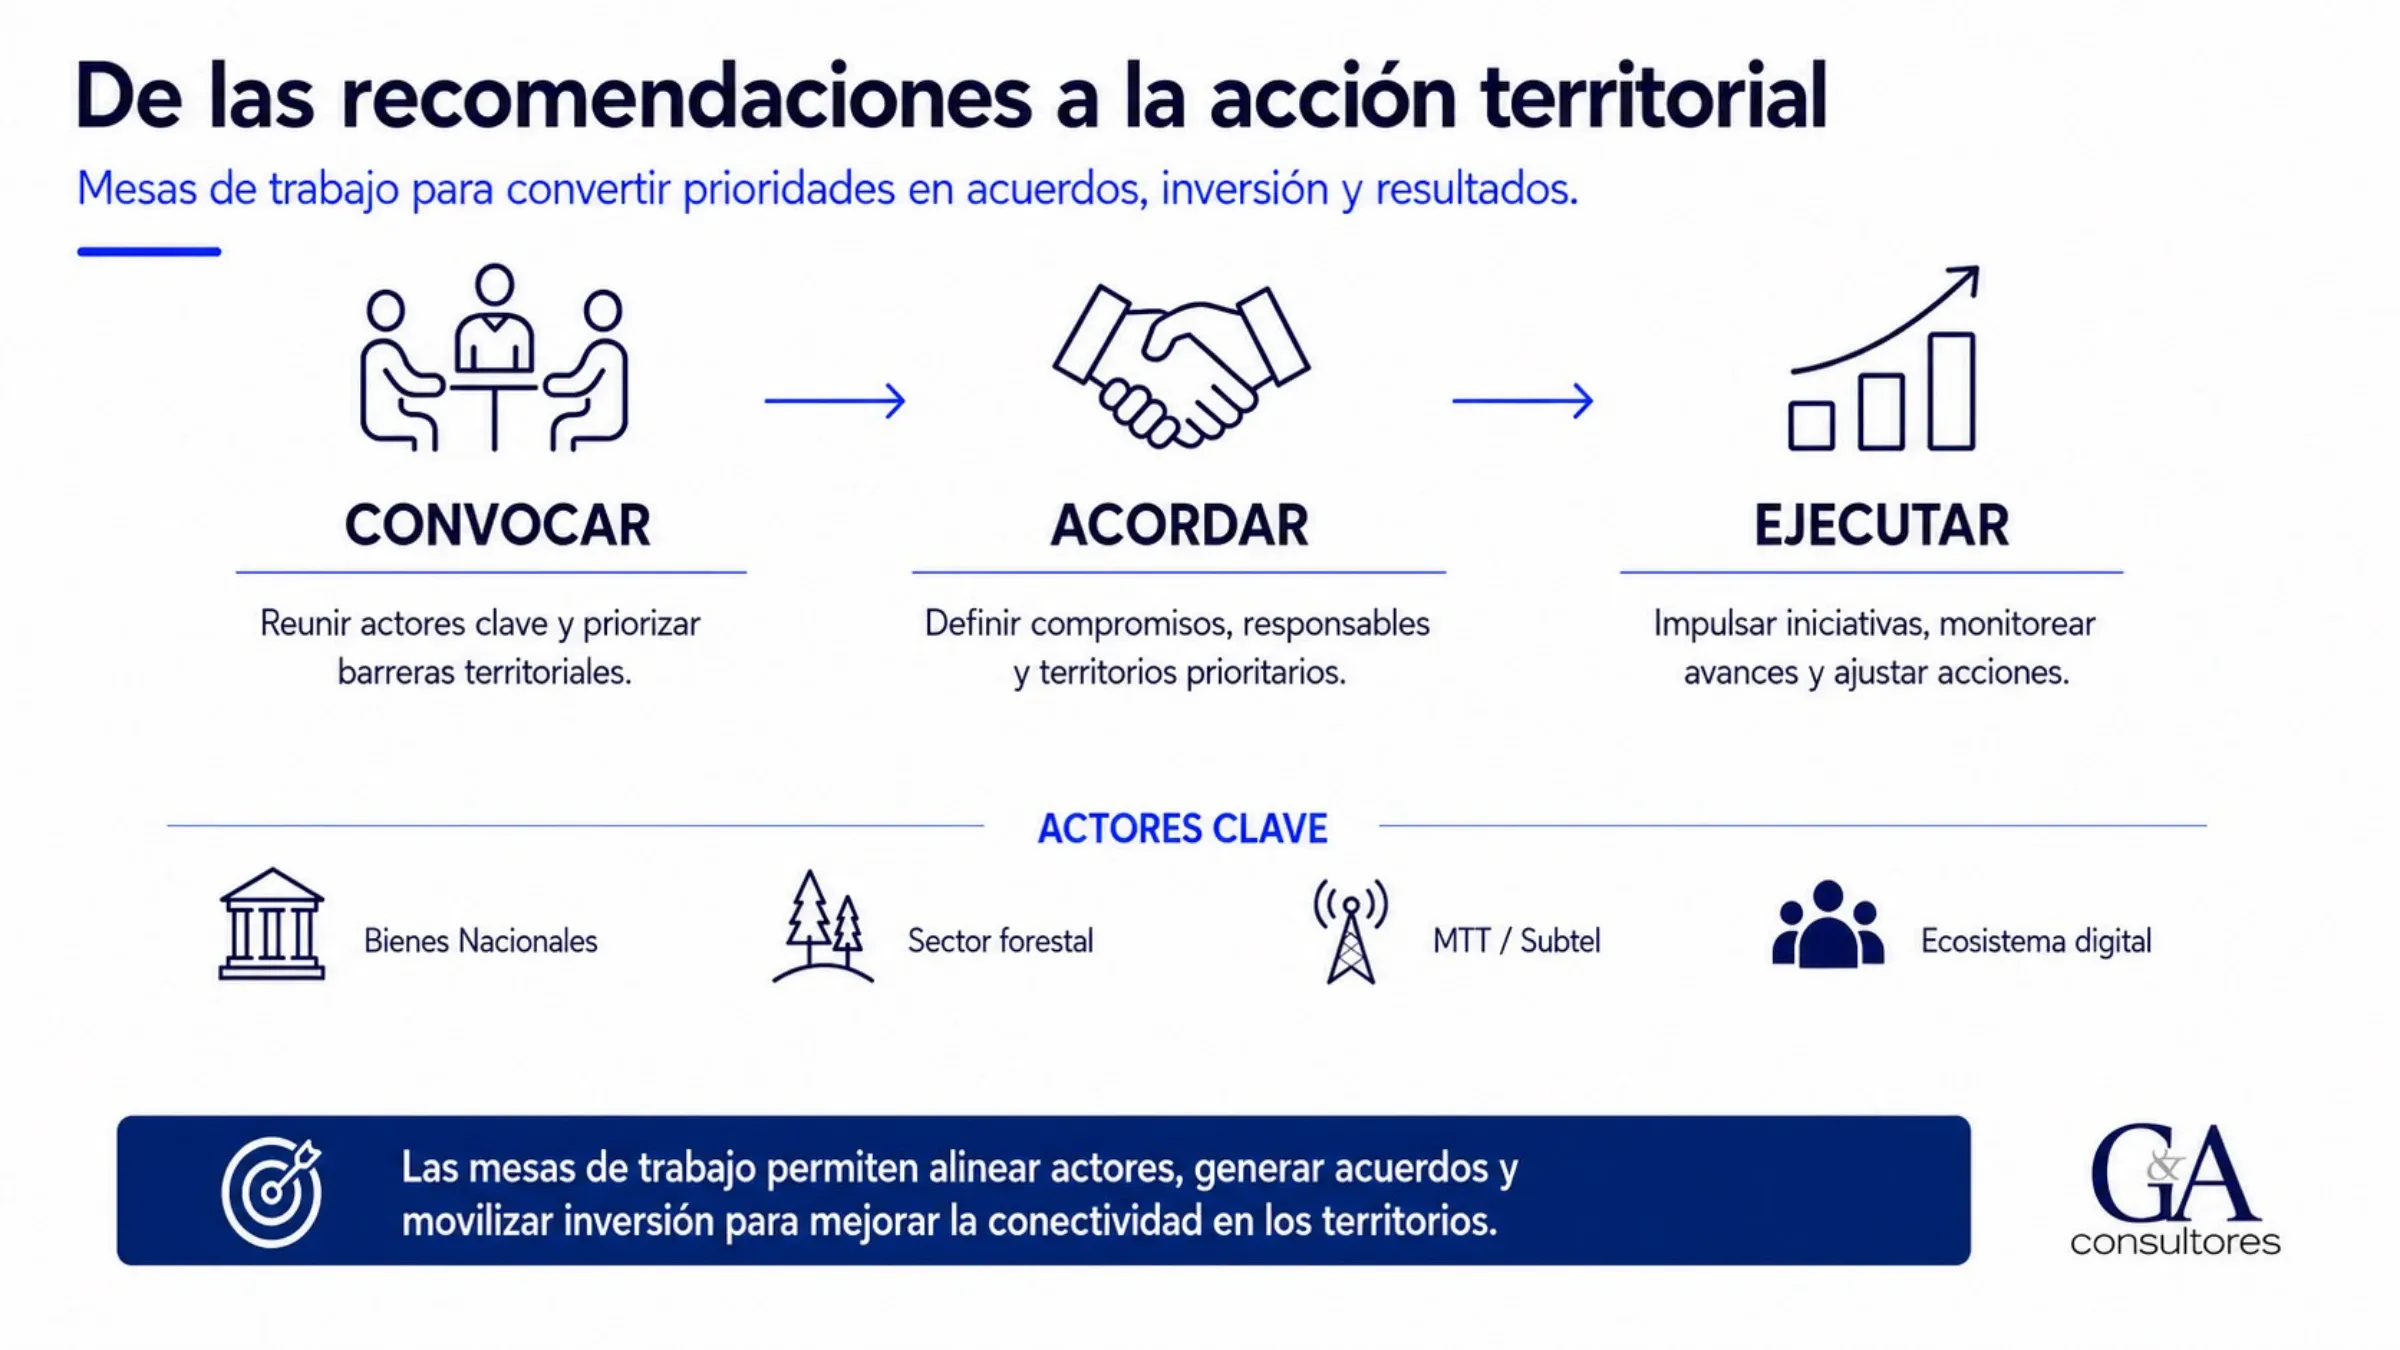
El informe propone cuatro prioridades: regulación moderna (permisos más ágiles y criterios estandarizados), coordinación del Estado (Subtel, gobiernos regionales, municipios y seremis), colaboración público-privada (APP en zonas de alta dispersión) y transparencia (uso de infraestructura pública compartida). Para llevarlas a la práctica, plantea mesas de trabajo territoriales que permitan convocar, acordar y ejecutar.
A continuación puedes revisar la presentación completa o descargarla en PDF.
Fuente: Estudios IDS e IDICAM. Síntesis y análisis: G&A Consultores.
Revisa la presentación completa